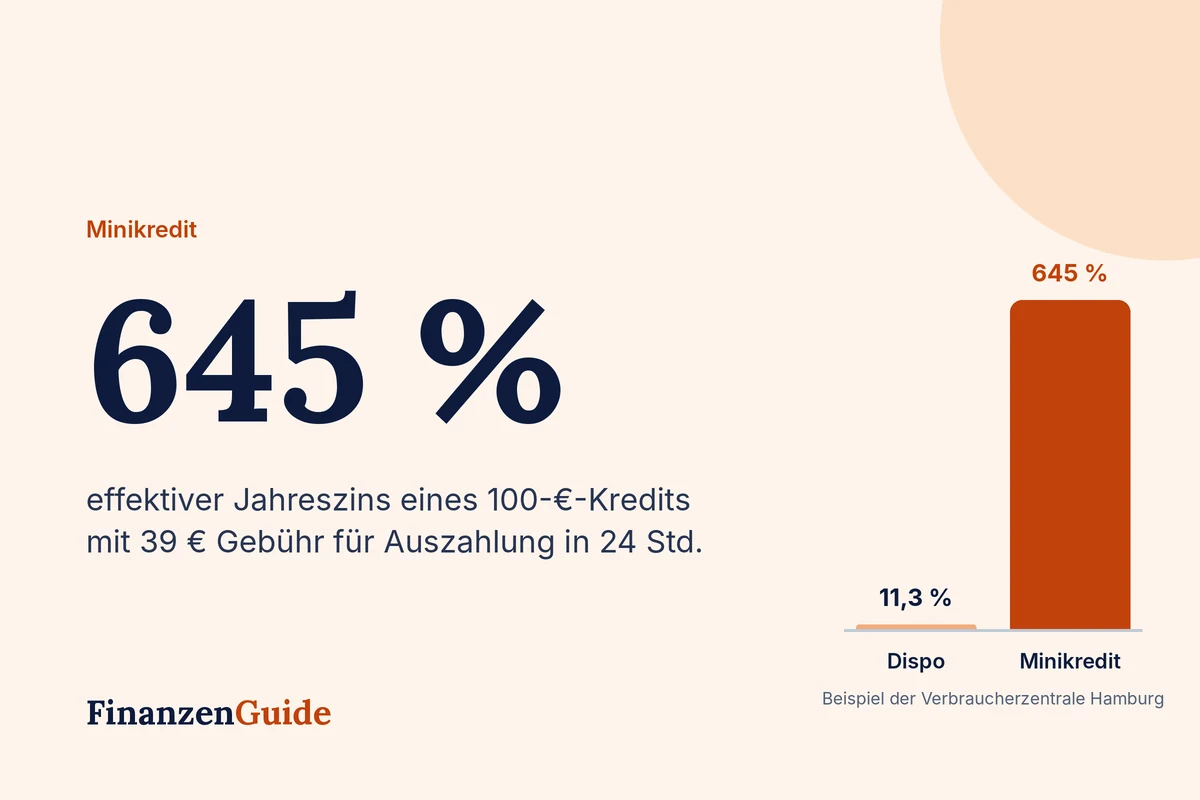
Ein Minikredit verspricht schnelles Geld für kleine Beträge, oft mit Auszahlung innerhalb weniger Stunden und ohne großen Papierkram. Das klingt praktisch, kann aber sehr teuer werden. Die Verbraucherzentrale Hamburg nennt ein Beispiel: 39 Euro Gebühr für einen 100-Euro-Kredit mit Auszahlung innerhalb von 24 Stunden. Das entspricht einem effektiven Jahreszins von rund 645 %. Hier erfahren Sie, wie Minikredite funktionieren, wo die versteckten Kosten liegen und was sich ab dem 20. November 2026 ändert.
Rechenbeispiel: 100 € für einen Monat
| Variante | Kosten für 100 € über ca. 30 Tage | Zurückzuzahlen |
|---|---|---|
| Kreditkarte mit monatlicher Abrechnung | 0 € bis zur Fälligkeit | 100 € |
| Dispokredit (ca. 11,3 %) | rund 1 € | ca. 101 € |
| Minikredit mit Expressauszahlung | 39 € | 139 € |
Der Minikredit kostet in diesem Beispiel also fast 40-mal so viel wie der Dispo. Laut Verbraucherzentrale ist ein normaler Dispokredit nicht nur günstiger, sondern oft sogar schneller verfügbar.
Was ist ein Minikredit?
Minikredite, auch Kurzzeitkredite genannt, sind kleine Kredite mit sehr kurzer Rückzahlungsfrist, oft nur wenige Wochen. Viele Angebote liegen bei Beträgen unter 200 Euro. Das hat einen Grund: Kredite unter 200 € waren bisher vom deutschen Verbraucherkreditrecht ausgenommen. Die strengen Regeln zu Bonitätsprüfung und Informationspflichten galten für sie nicht.
Hier verstecken sich die Kosten
- Expressgebühren: Ohne Aufpreis dauert die Auszahlung teilweise bis zu 10 Tage, mit Gebühr innerhalb von 24 Stunden.
- Bonitätsgebühren: Kosten für die Prüfung, die nicht im effektiven Jahreszins auftauchen. Das Kammergericht Berlin hat einem Anbieter eine solche Praxis untersagt (Az. 5 U 128/18).
- Zusatzpakete: etwa „bevorzugte Bearbeitung“ gegen eine monatliche Gebühr.
- Verlängerungen: Wer nicht pünktlich zurückzahlen kann, zahlt oft erneut Gebühren.
Prüfen Sie deshalb immer, welchen Betrag Sie am Ende insgesamt zurückzahlen müssen, nicht nur den Zinssatz.
3 Fragen vor jedem Minikredit
- Kann ich den gesamten Betrag inklusive Gebühren zum Fälligkeitstermin sicher zurückzahlen?
- Brauche ich das Geld wirklich heute, oder reicht eine Auszahlung in einigen Tagen ohne Expressgebühr?
- Gibt es eine günstigere Lösung über Dispo, Arbeitgeber oder Familie?
Lautet eine Antwort „nein“ beziehungsweise „ja“ bei der letzten Frage, ist der Minikredit meist die falsche Wahl.
Neu ab 20. November 2026: Was sich ändert
Mit der Umsetzung der neuen EU-Verbraucherkreditrichtlinie fallen Minikredite und „Jetzt kaufen, später bezahlen“-Angebote künftig unter das Verbraucherkreditrecht. Die neuen Regeln gelten ab dem 20. November 2026. Ziel ist ein besserer Schutz vor versteckten Kosten und Überschuldung, unter anderem durch Bonitätsprüfung und klarere Informationen vor Vertragsabschluss. Lesen Sie Angebote trotzdem genau, denn Gebühren verschwinden nicht automatisch.
Warum Minikredite zur Schuldenfalle werden
Das größte Risiko ist nicht ein einzelner Minikredit, sondern die Wiederholung: Die Rückzahlungsfrist ist kurz, das Geld fehlt am Monatsende erneut, also folgt der nächste Kredit. Die Verbraucherzentrale warnt, dass vor allem junge und finanziell unerfahrene Menschen angesprochen werden. Wer einen Minikredit braucht, um laufende Kosten zu decken, sollte deshalb eine kostenlose Schuldnerberatung in Anspruch nehmen.
Günstigere Alternativen zum Minikredit
- Dispokredit für wenige Wochen: rund 1 € Zinsen pro 100 € und Monat
- Rahmen- oder Abrufkredit: meist günstiger als der Dispo
- Gehaltsvorschuss beim Arbeitgeber, meist ohne Zinsen
- Pfandkredit: gesetzlich 1 % Zinsen pro Monat plus Gebühren
- Kleiner Ratenkredit ab 1.000 € mit fester Laufzeit
Alle Wege für kleine Beträge vergleichen wir unter 500 € Kredit und 1.000 € sofort leihen. Wie schnell seriöse Banken heute auszahlen, zeigt Sofortkredit mit Sofortauszahlung.
Minikredit trotz Schufa?
Minikredite werden oft mit „ohne Schufa“ beworben. Viele Anbieter prüfen aber trotzdem Ihre Bonität, teilweise bei anderen Auskunfteien. Gerade bei schwacher Bonität sind die Kosten besonders hoch. Seriöse Wege trotz negativer Einträge erklärt Kredit trotz Schufa.
Hinweis: Beispiele laut Verbraucherzentrale Hamburg, Stand April 2026. Diese Informationen ersetzen keine Rechts- oder Schuldnerberatung. Finanzen Guide vermittelt keine Kredite.