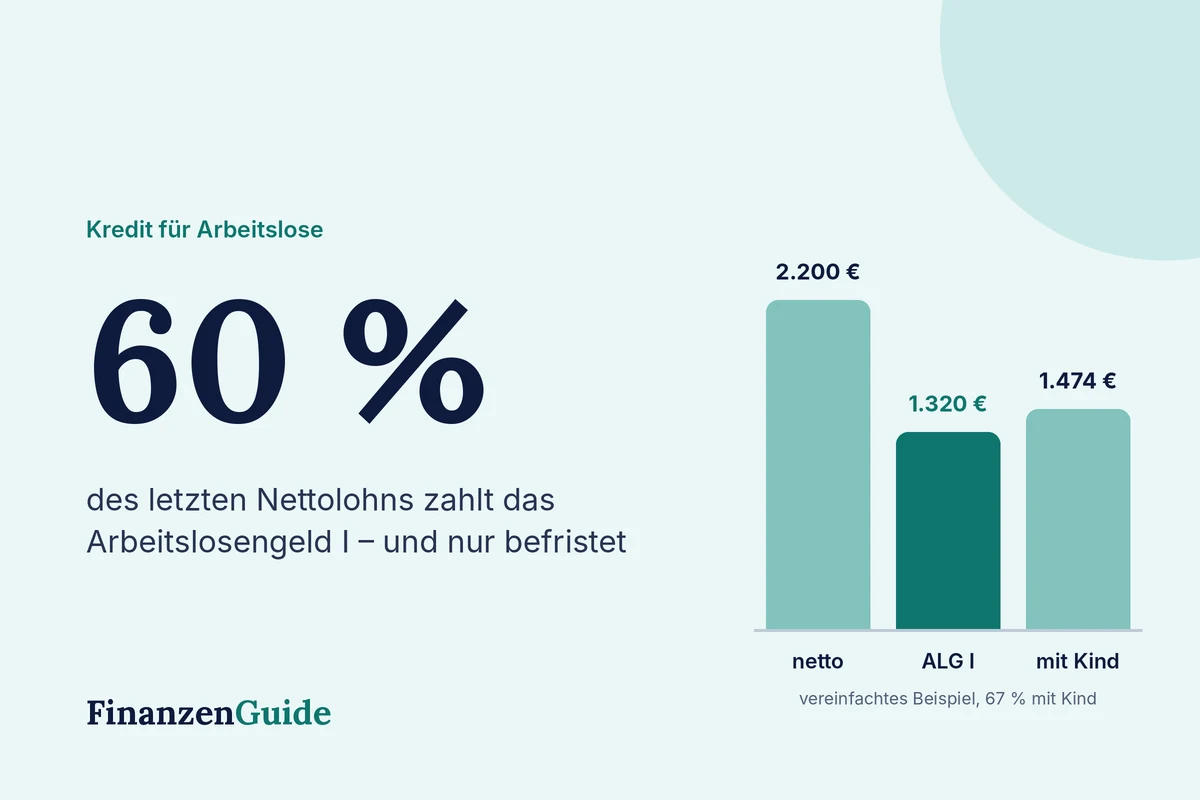
Wer arbeitslos ist, hat oft gerade dann unerwartete Ausgaben: eine Reparatur, eine Nachzahlung oder Kosten für die Jobsuche. Die ehrliche Antwort vorweg: Einen klassischen Ratenkredit von einer Bank bekommen Arbeitslose nur sehr selten. Das Arbeitslosengeld I beträgt in der Regel nur 60 % des letzten Nettolohns, mit Kind 67 %, und wird nur befristet gezahlt. Es gibt aber einige seriöse Wege, und einige Fallen, die Sie kennen sollten.
Rechenbeispiel: Warum Banken vorsichtig sind
| Vor dem Jobverlust | Arbeitslosengeld I | |
|---|---|---|
| Monatliches Einkommen | 2.200 € netto | ca. 1.320 € (60 %) |
| minus Miete, Fixkosten, Lebenshaltung | −1.800 € | −1.800 € |
| frei für eine Kreditrate | 400 € | −480 € |
Im Beispiel reicht das Einkommen nicht einmal für die laufenden Kosten. Hinzu kommt: Arbeitslosengeld I gibt es meist für höchstens 12 Monate, ab 50 Jahren je nach Versicherungszeit bis zu 24 Monate. Ein Kredit über drei oder fünf Jahre würde also weit über diesen Zeitraum hinaus laufen.
Und das Grundsicherungsgeld?
Seit dem 1. Juli 2026 heißt das frühere Bürgergeld Grundsicherungsgeld. Es deckt nur das Existenzminimum ab. Banken berücksichtigen es bei der Kreditvergabe praktisch nie, weil kein Spielraum für eine Rate bleibt. Ein Kredit wäre in dieser Lage auch für Sie selbst riskant.
Diese Wege gibt es trotzdem
- Darlehen vom Jobcenter oder Sozialamt: Bei einem unabweisbaren Bedarf, etwa wenn Kühlschrank oder Waschmaschine kaputtgehen, können Leistungsbeziehende ein zinsloses Darlehen beantragen. Es wird in kleinen Beträgen mit der laufenden Leistung verrechnet.
- Zweiter Kreditnehmer: Hat Ihr Partner ein festes Einkommen, kann ein gemeinsamer Kredit möglich sein. Die Bank prüft dann vor allem sein Einkommen.
- Familie und Freunde: Halten Sie auch hier Betrag, Raten und Rückzahlungsdatum schriftlich fest.
- Pfandkredit: ohne Schufa und Einkommensnachweis, gegen einen Wertgegenstand. Erlaubt sind 1 % Zinsen pro Monat plus Gebühren.
- Kredit nach dem neuen Job: Sobald Sie wieder angestellt sind, verbessern sich die Chancen deutlich. Was in der Probezeit möglich ist, zeigt Kredit in der Probezeit.
Sie haben schon einen Kredit und werden arbeitslos?
- Bank sofort informieren: Viele Banken bieten eine Ratenpause, eine Stundung oder eine niedrigere Rate an, wenn Sie früh Bescheid geben.
- Restschuldversicherung prüfen: Haben Sie eine mit Arbeitslosenschutz abgeschlossen, kann sie die Raten zeitweise übernehmen. Melden Sie den Fall schnell.
- Teure Schulden zuerst angehen: Dispo und Kreditkarte belasten am meisten. Mehr dazu unter Dispo ablösen.
- Schuldnerberatung nutzen: Sie ist meist kostenlos und kann mit Gläubigern verhandeln, bevor Mahnungen und Schufa-Einträge entstehen.
P-Konto: Schutz bei Kontopfändung
Drohen wegen offener Raten Pfändungen, sollten Sie Ihr Girokonto in ein Pfändungsschutzkonto (P-Konto) umwandeln lassen. Dort ist ein monatlicher Grundfreibetrag automatisch vor Pfändung geschützt, sodass Miete und Lebensmittel bezahlt werden können. Die Bank muss jedes bestehende Girokonto auf Antrag innerhalb weniger Geschäftstage umwandeln. Mit einer Bescheinigung, etwa vom Jobcenter oder einer Schuldnerberatung, kann der Freibetrag zum Beispiel für Unterhaltspflichten erhöht werden.
Vorsicht: „Kredit für Arbeitslose sofort“
Gerade Arbeitslose werden gezielt mit Angeboten wie „Kredit ohne Einkommensnachweis“ umworben. Typische Warnsignale sind Vorkosten, Nachnahme, garantierte Zusagen und der Zwang zu Versicherungen. Seriöse Kreditgeber prüfen immer, ob Sie die Raten bezahlen können. Auch der bekannte Schweizer Kredit ohne Schufa setzt ein festes Einkommen voraus. Teure Kurzzeitkredite erklären wir unter Minikredit: Kosten und Risiken.
Ehrlich bleiben im Antrag
Geben Sie eine bereits ausgesprochene Kündigung oder bevorstehende Arbeitslosigkeit immer an. Wer sie verschweigt, riskiert die Kündigung des Kredits und strafrechtliche Folgen. Weitere Wege bei einer Absage finden Sie unter Kredit abgelehnt und Kredit trotz Schufa.
Hinweis: Alle Beispiele sind vereinfacht und dienen der Orientierung. Diese Informationen ersetzen keine Sozial- oder Schuldnerberatung. Finanzen Guide vermittelt keine Kredite.