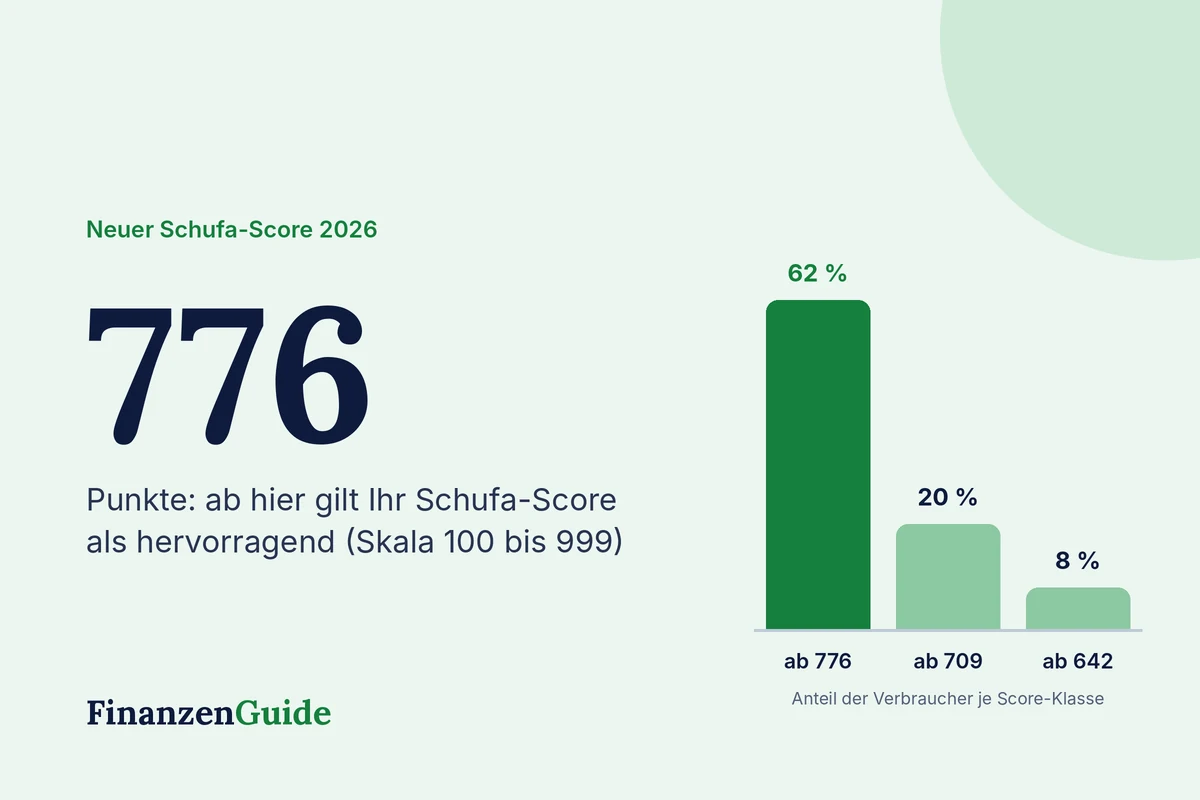
Seit dem 17. März 2026 gibt es einen neuen Schufa-Score. Statt Prozentwerten sehen Sie jetzt eine Punktzahl zwischen 100 und 999. Je höher, desto besser. Ab 776 Punkten gilt Ihre Bonität als hervorragend. Doch ab welchem Wert bekommen Sie überhaupt einen Kredit? Und wie können Sie Ihre Punkte gezielt verbessern? Hier finden Sie die Antworten.
Die Score-Klassen im Überblick
| Klasse | Punkte | Anteil der Verbraucher | Kreditchancen in der Praxis |
|---|---|---|---|
| hervorragend | 776 bis 999 | rund 62 % | sehr gut, oft beste Zinsen |
| gut | 709 bis 775 | rund 20 % | gut, meist normale Zinsen |
| akzeptabel | 642 bis 708 | rund 8 % | möglich, oft mit Zinsaufschlag |
| ausreichend | 100 bis 641 | rund 2 % | schwierig |
| ungenügend | kein Score | rund 8 % | bei offenen Zahlungsstörungen, Banken lehnen meist ab |
Wichtig: Eine offizielle Mindestpunktzahl für einen Kredit gibt es nicht. Jede Bank legt eigene Grenzen fest und schaut zusätzlich auf Einkommen und Haushaltsrechnung. Mit einem Score im Bereich „gut“ oder besser haben Sie aber bei den meisten Banken realistische Chancen.
Rechenbeispiel: So setzt sich Ihr Score zusammen
Der neue Score ist nachvollziehbar, denn er besteht aus 12 Kriterien mit festen Höchstpunktzahlen. Zusammen ergeben sie maximal 999 Punkte:
| Kriterium | Punkte |
|---|---|
| Zahlungsstörungen | 100 bis 264 |
| Anfragen und Kontoeröffnungen bei Banken (12 Monate) | 0 bis 117 |
| Anfragen von Händlern, Telefonanbietern usw. (12 Monate) | 0 bis 99 |
| Dauer der aktuellen Adresse | 0 bis 94 |
| Alter der ältesten Kreditkarte | 0 bis 81 |
| Alter der ältesten Bankverbindung | 0 bis 69 |
| Neue Ratenkredite (12 Monate) | 0 bis 66 |
| Längste Restlaufzeit von Ratenkrediten | 0 bis 61 |
| Immobilienkredit | 0 bis 55 |
| Identitätsprüfung, zum Beispiel per eID | 0 bis 38 |
| Alter des jüngsten Rahmenkredits | 0 bis 36 |
| Kreditstatus | 0 bis 19 |
Daraus sehen Sie: Zahlungsstörungen haben das größte Gewicht. Viele Anfragen in kurzer Zeit kosten aber ebenfalls spürbar Punkte.
So finden Sie Ihren eigenen Score heraus
Den neuen Score sehen Sie kostenlos in zwei Wegen: über die Datenkopie nach Art. 15 DSGVO, die Sie bei meineschufa.de anfordern und per Post erhalten, oder im kostenlosen Schufa-Account unter app.schufa.de. Bezahlte Abo-Produkte brauchen Sie dafür nicht. Beachten Sie: Zum Start nutzte nur ein Teil der Banken den neuen Score. Ihre Bank kann also noch mit einem älteren Wert arbeiten.
7 Wege, Ihren Schufa-Score zu verbessern
- Offene Forderungen begleichen: Solange Zahlungsstörungen offen sind, gibt es gar keinen Score.
- Nur Konditionsanfragen stellen: Sie sind für andere Banken nicht sichtbar und verschlechtern die Bonität nicht. Echte Kreditanfragen werden nach 12 Monaten gelöscht.
- Alte Konten und Karten behalten: Das Alter Ihrer ältesten Bankverbindung und Kreditkarte bringt Punkte.
- Nicht zu viele neue Kredite: Mehrere neue Ratenkredite innerhalb eines Jahres senken den Score.
- Identität digital bestätigen: Eine Verifizierung per eID kann bis zu 38 Punkte bringen.
- Weniger Ratenkäufe und Handyverträge: Auch Anfragen von Händlern und Telefonanbietern zählen.
- Fehler korrigieren: Falsche Einträge müssen gelöscht werden. Mehr dazu unter Schufa-Eintrag löschen.
Was tun bei einem niedrigen Score?
Liegt Ihr Score unter 642 Punkten oder haben Sie wegen offener Zahlungsstörungen gar keinen Score, wird ein normaler Bankkredit schwierig. Welche seriösen Wege es dennoch gibt, erklären wir im Ratgeber Kredit trotz Schufa. Eine teure Alternative ist der Schweizer Kredit ohne Schufa. Wurde Ihr Antrag bereits abgelehnt, helfen die 7 Schritte unter Kredit abgelehnt.
Mit gutem Score lohnt sich dagegen ein Blick auf unsere Rechenbeispiele zum 10.000 € Kredit und 20.000 € Kredit.
Hinweis: Angaben zum neuen Schufa-Score, Stand November 2026. Ob und zu welchen Konditionen Sie einen Kredit erhalten, entscheidet der jeweilige Anbieter. Finanzen Guide vermittelt keine Kredite.