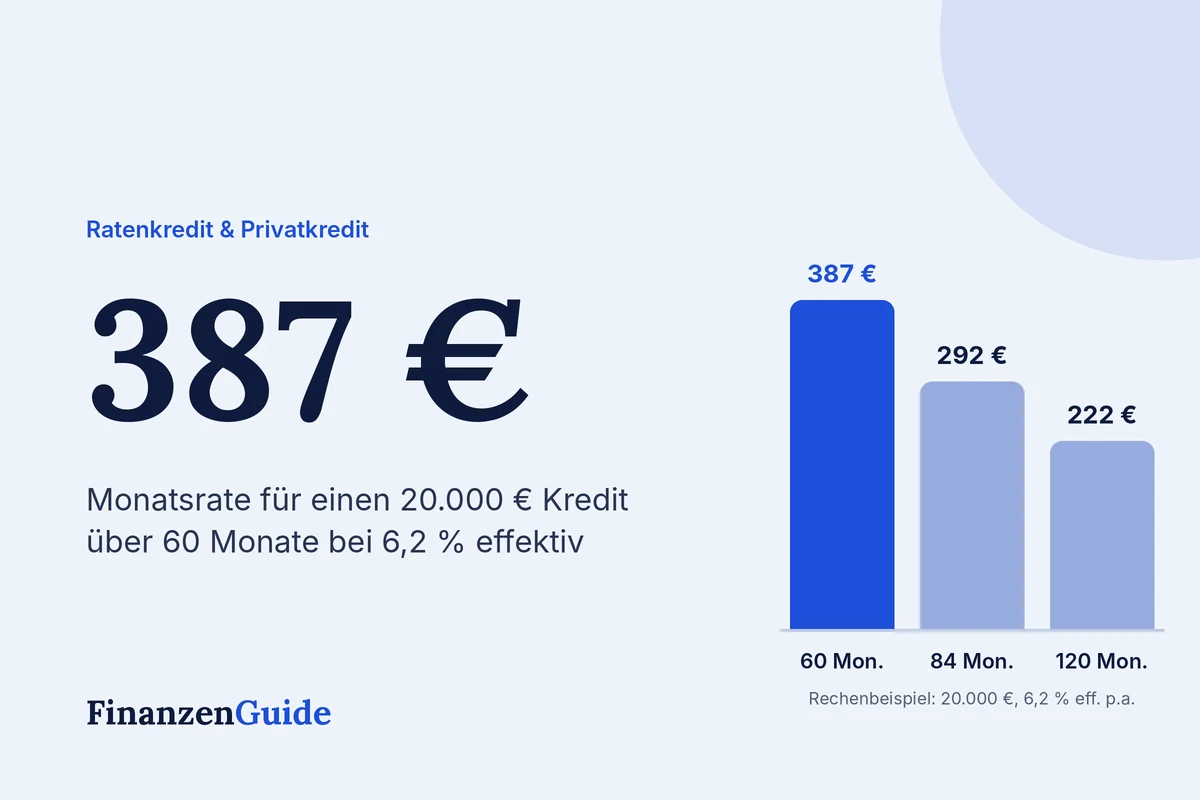
Ein Kredit über 20.000 Euro ist für viele der Weg zum neuen Auto, zur Renovierung oder zur Ablösung mehrerer alter Kredite. Bei 60 Monaten Laufzeit und einem effektiven Jahreszins von 6,2 % liegt die monatliche Rate bei rund 387 Euro. Weil der Betrag doppelt so hoch ist wie bei einem Standardkredit, prüfen Banken hier allerdings deutlich genauer. Hier sehen Sie, was der Kredit kostet und wie Sie Ihre Chancen verbessern.
Rechenbeispiel: 20.000 € Kredit von 3 bis 10 Jahren
Verglichen werden zwei realistische Zinssätze: 6,2 % effektiv entspricht etwa dem mittleren Zins abgeschlossener Online-Kredite, 8,99 % dem Durchschnitt neu vergebener Konsumentenkredite laut Bundesbank (Stand: August 2026).
| Laufzeit | Rate bei 6,2 % | Zinsen gesamt | Rate bei 8,99 % | Zinsen gesamt |
|---|---|---|---|---|
| 36 Monate | 609 € | 1.914 € | 633 € | 2.775 € |
| 48 Monate | 470 € | 2.559 € | 494 € | 3.726 € |
| 60 Monate | 387 € | 3.216 € | 412 € | 4.701 € |
| 84 Monate | 292 € | 4.567 € | 318 € | 6.723 € |
| 120 Monate | 222 € | 6.682 € | 249 € | 9.936 € |
Zwei Dinge fallen auf: Bei 60 Monaten kostet der höhere Zinssatz rund 1.485 Euro mehr. Und wer statt 5 Jahren 10 Jahre wählt, zahlt selbst beim günstigen Zins etwa 3.466 Euro zusätzliche Zinsen, obwohl die Rate um 165 Euro sinkt.
Wofür nehmen Verbraucher 20.000 € auf?
- Neu- oder Gebrauchtwagen: Vergleichen Sie Bankkredit und Händlerangebot, siehe Autokredit oder Händlerfinanzierung
- Modernisierung: Bad, Heizung, Fenster oder neue Küche
- Umschuldung: mehrere Kredite und den Dispo zu einer Rate bündeln, siehe Kredite zusammenfassen
Tipp: Ein angegebener Verwendungszweck wie Auto, Modernisierung oder Umschuldung führt bei vielen Banken zu einem günstigeren Zins als ein Kredit zur freien Verwendung.
Wie viel Einkommen brauchen Sie für 20.000 €?
Eine feste Einkommensgrenze gibt es nicht. Banken rechnen stattdessen eine Haushaltsrechnung: Vom Nettoeinkommen werden Miete, Versicherungen, laufende Raten und eine Pauschale für Lebenshaltungskosten abgezogen. Erst vom Rest muss die neue Rate bezahlt werden können, und zwar mit Puffer.
Ein Beispiel: Bei 2.600 € netto, 900 € Miete, 250 € sonstigen Fixkosten und einer Lebenshaltungspauschale von 1.000 € bleiben 450 € übrig. Eine Rate von 387 € wäre damit knapp, aber oft noch machbar. Mit einer 84-Monats-Laufzeit und 292 € Rate wäre der Puffer deutlich komfortabler. Wo Ihre persönliche Grenze liegt, zeigt unser Ratgeber Wie viel Kredit kann ich mir leisten?
Voraussetzungen und Unterlagen
- Volljährigkeit, Wohnsitz und Girokonto in Deutschland
- regelmäßiges Einkommen, bei Angestellten idealerweise unbefristet und nach der Probezeit
- eine Schufa ohne schwerwiegende Negativeinträge
- Ausweis, die letzten zwei bis drei Gehaltsabrechnungen und aktuelle Kontoauszüge
Selbstständige müssen in der Regel zusätzlich Steuerbescheide und eine aktuelle BWA vorlegen. Mehr dazu im Ratgeber Kredit für Selbstständige.
Was tun, wenn die Bank 20.000 € ablehnt?
- Zweiten Kreditnehmer aufnehmen: Ein Partner mit eigenem Einkommen haftet mit und verbessert oft Zusage und Zins.
- Laufzeit verlängern: Eine kleinere Rate passt leichter in die Haushaltsrechnung.
- Betrag reduzieren: Vielleicht reichen auch 10.000 € plus Erspartes.
- Schufa prüfen: Fehlerhafte Einträge können Sie korrigieren lassen. Die häufigsten Ablehnungsgründe finden Sie unter Kredit abgelehnt.
Ihre Rechte bei einem Ratenkredit
Sie können jeden Verbraucherkreditvertrag innerhalb von 14 Tagen ohne Begründung widerrufen. Eine vorzeitige Rückzahlung ist jederzeit möglich. Die Bank darf dafür höchstens 1 % der Restschuld als Vorfälligkeitsentschädigung verlangen, bei weniger als einem Jahr Restlaufzeit maximal 0,5 %. Viele Online-Banken erlauben Sondertilgungen sogar kostenlos.
Weitere Kreditbeträge im Vergleich
Hinweis: Alle Beispiele sind gerundet und dienen der Orientierung. Ihr tatsächlicher Zinssatz hängt von Ihrer Bonität und dem jeweiligen Anbieter ab. Finanzen Guide vermittelt keine Kredite.