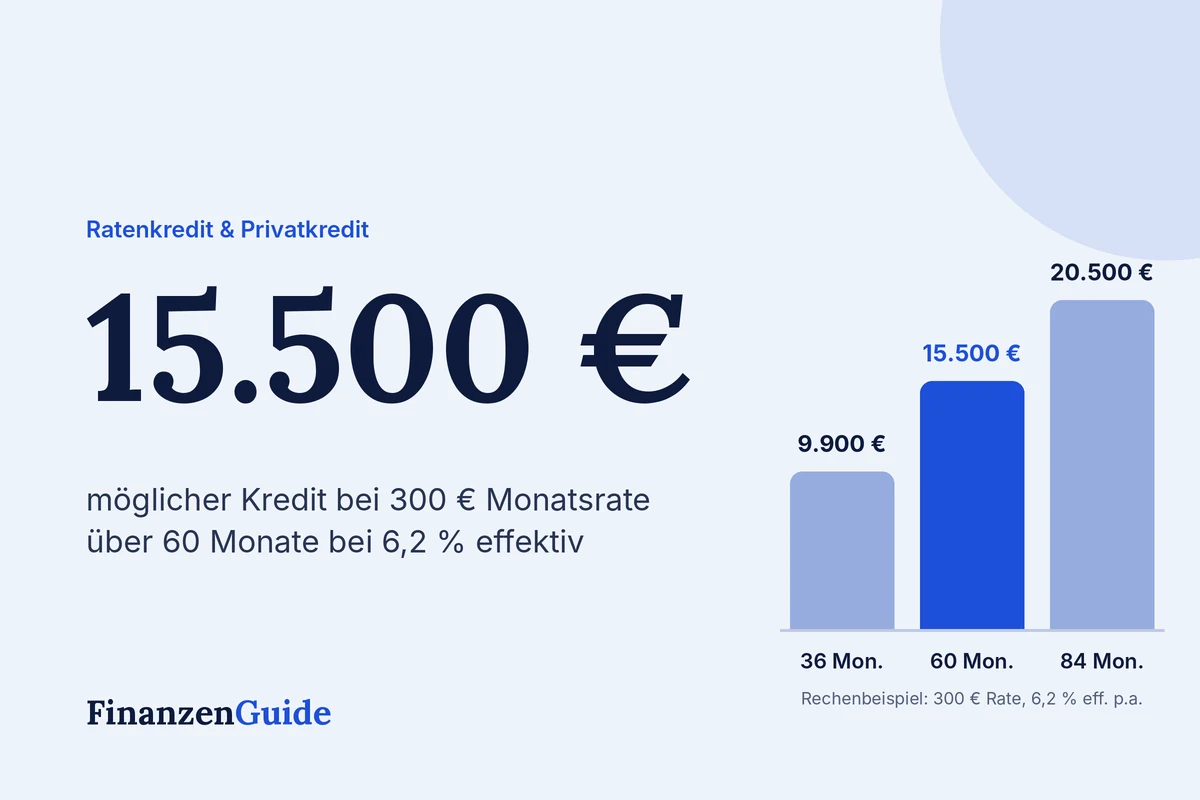
Bevor Sie einen Kredit beantragen, sollten Sie eine Frage ehrlich beantworten: Welche Rate kann ich jeden Monat sicher zahlen, auch wenn etwas Unerwartetes passiert? Daraus ergibt sich, wie viel Kredit Sie sich leisten können. Ein Beispiel: Wer 300 Euro im Monat zahlen kann, kann sich bei 60 Monaten Laufzeit und 6,2 % effektivem Jahreszins rund 15.500 Euro leihen. Hier zeigen wir, wie Sie Ihre persönliche Grenze berechnen.
Rechenbeispiel: So viel Kredit ergibt Ihre Wunschrate
Die Tabelle zeigt, welcher Kreditbetrag sich mit einer bestimmten Monatsrate finanzieren lässt. Grundlage ist ein effektiver Jahreszins von 6,2 %, das entspricht etwa dem mittleren Zins abgeschlossener Online-Kredite.
| Monatsrate | 36 Monate | 60 Monate | 84 Monate |
|---|---|---|---|
| 200 € | 6.571 € | 10.338 € | 13.677 € |
| 300 € | 9.857 € | 15.506 € | 20.515 € |
| 400 € | 13.142 € | 20.675 € | 27.354 € |
Beim Bundesbank-Durchschnitt von 8,99 % (Stand: August 2026) sinkt der Betrag spürbar: Mit 300 € Rate über 60 Monate wären es nur noch rund 14.575 €. Ein guter Zins erhöht also direkt Ihren finanziellen Spielraum.
Schritt für Schritt: Ihre persönliche Haushaltsrechnung
Banken entscheiden nicht nach dem Bruttogehalt, sondern danach, was am Monatsende wirklich übrig bleibt. So rechnen Sie es selbst nach:
- Nettoeinkommen aller Einkünfte zusammenrechnen: Gehalt, Kindergeld, Rente, regelmäßige Nebenjobs
- Fixkosten abziehen: Warmmiete, Strom, Versicherungen, Handy, Abos, Auto
- Bestehende Raten abziehen: andere Kredite, Leasing, Ratenkäufe
- Lebenshaltung abziehen: Lebensmittel, Kleidung, Freizeit, realistisch und nicht zu knapp geschätzt
- Puffer einplanen: Ein Teil des Rests sollte für Reparaturen, Nachzahlungen und Notfälle frei bleiben
Ein Beispiel für einen Single-Haushalt: 2.400 € netto, minus 850 € Warmmiete, 300 € sonstige Fixkosten und 800 € Lebenshaltung. Es bleiben 450 € übrig. Eine Rate von 300 € lässt noch einen Puffer von 150 € im Monat. Eine Rate von 450 € wäre dagegen zu knapp, denn schon eine Autoreparatur würde das Budget sprengen.
Was prüft die Bank zusätzlich?
Neben der Haushaltsrechnung schauen Banken vor allem auf drei Punkte:
- Schufa: Laufende Kredite und negative Einträge senken den möglichen Kreditbetrag. Auch ein hoher Dispo- oder Kreditkartenrahmen kann berücksichtigt werden.
- Beschäftigung: Ein unbefristeter Job nach der Probezeit wirkt sich deutlich besser aus als ein befristeter Vertrag.
- Haushaltsgröße: Für jede weitere Person im Haushalt setzen Banken höhere Lebenshaltungskosten an.
Die Pauschalen für Lebenshaltungskosten unterscheiden sich von Bank zu Bank. Deshalb kann eine Bank 15.000 € genehmigen, während eine andere nur 10.000 € anbietet. Mehr zu Ablehnungsgründen lesen Sie unter Kredit abgelehnt.
So erhöhen Sie Ihren Kreditrahmen
- Laufzeit verlängern: Mit 300 € Rate sind über 84 statt 60 Monate rund 5.000 € mehr möglich, allerdings mit höheren Gesamtzinsen.
- Zweiten Kreditnehmer aufnehmen: Das zusätzliche Einkommen fließt in die Haushaltsrechnung ein.
- Alte Kredite bündeln: Eine Umschuldung senkt oft die Gesamtbelastung.
- Dispo zurückfahren: Ein ungenutzter, hoher Rahmen wird teils wie eine Verpflichtung gewertet.
Wann sollten Sie lieber keinen Kredit aufnehmen?
Wenn Sie schon heute regelmäßig im Dispo sind, einen Kredit nur aufnehmen wollen, um andere Raten zu bezahlen, oder nach der Haushaltsrechnung kein Puffer mehr bleibt, ist ein neuer Kredit riskant. In diesem Fall ist eine kostenlose Beratung bei einer Schuldnerberatungsstelle oder der Verbraucherzentrale der bessere erste Schritt.
Rechenbeispiele für konkrete Beträge
- 5.000 € Kredit: Was kostet er pro Monat?
- 10.000 € Kredit: So hoch ist die monatliche Rate wirklich
- 20.000 € Kredit: Rate, Zinsen und Laufzeit
- Autokredit oder Händlerfinanzierung: Was ist günstiger?
Hinweis: Alle Beispiele sind gerundet und dienen der Orientierung. Ihr tatsächlicher Kreditrahmen hängt von Ihrer Bonität und dem jeweiligen Anbieter ab. Finanzen Guide vermittelt keine Kredite.