Beim Autokauf haben Sie zwei Wege: Sie finanzieren direkt beim Händler, oft mit einem Lockzins wie 1,99 % oder sogar 0 %, oder Sie nehmen einen Autokredit bei der Bank und zahlen den Händler bar. Auf den ersten Blick wirkt das Händlerangebot fast immer günstiger. Das stimmt aber nur, wenn Sie dafür keinen Rabatt verschenken. Unser Rechenbeispiel zeigt, wann welche Variante wirklich günstiger ist.
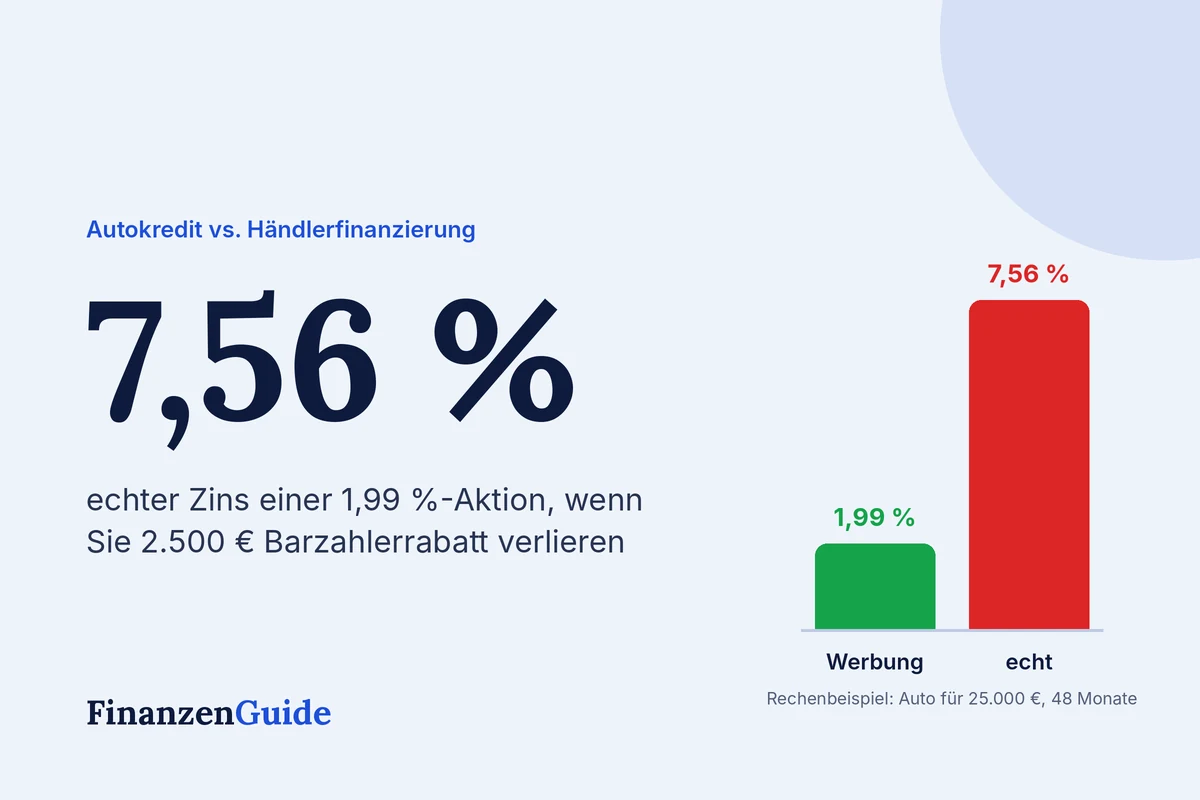
Rechenbeispiel: Auto für 25.000 € über 48 Monate
Der Händler bietet eine Finanzierung zu 1,99 % effektiv auf den vollen Preis. Als Barzahler könnten Sie dagegen 2.500 € Rabatt aushandeln und den Rest mit einem Bankkredit zu 6,2 % effektiv finanzieren.
| Händlerfinanzierung | Autokredit der Bank | |
|---|---|---|
| Kaufpreis | 25.000 € | 22.500 € (nach Rabatt) |
| Effektiver Jahreszins | 1,99 % | 6,2 % |
| Monatsrate | 542 € | 529 € |
| Gesamtkosten | 26.020 € | 25.379 € |
Ergebnis: Trotz des mehr als dreimal so hohen Zinses ist der Bankkredit hier rund 641 Euro günstiger. Rechnet man den verlorenen Rabatt ein, kostet die 1,99 %-Aktion in Wahrheit etwa 7,56 % effektiv.
Ab welchem Rabatt lohnt sich der Bankkredit?
Ehrlich gesagt: nicht immer. In unserem Beispiel liegt die Grenze bei rund 1.930 € Rabatt. Bekommen Sie nur 1.000 € Nachlass, entspricht die Händleraktion einem echten Zins von etwa 4,1 % und bleibt die günstigere Wahl. Bei 2.500 € Nachlass oder mehr gewinnt dagegen der Bankkredit. Deshalb gilt:
- Fragen Sie den Händler zuerst nach dem Barpreis, bevor Sie über Finanzierung sprechen.
- Holen Sie parallel ein Kreditangebot Ihrer Bank ein. Eine Konditionsanfrage belastet Ihre Schufa nicht.
- Vergleichen Sie am Ende die Gesamtkosten, nicht die Monatsrate.
Das gilt auch für eine 0 %-Finanzierung: Zinsfrei ist sie nur dann wirklich, wenn der Händler Ihnen als Barzahler keinen besseren Preis gemacht hätte. Der verlorene Rabatt ist im Grunde Ihr Zins.
Die Falle mit der Schlussrate
Viele Händler werben mit sehr niedrigen Monatsraten. Dahinter steckt oft eine Ballonfinanzierung: Sie zahlen kleine Raten und am Ende eine hohe Schlussrate von mehreren Tausend Euro. Diese müssen Sie dann auf einmal bezahlen, neu finanzieren oder das Auto zurückgeben. Bei der Rückgabe können Kosten für Mehrkilometer und Schäden anfallen. Fragen Sie deshalb immer, wie hoch die Schlussrate ist und was bei der Rückgabe passiert.
Vor- und Nachteile im Überblick
Händlerfinanzierung: bequem an einem Ort, teils sehr niedrige Aktionszinsen. Dafür entfällt meist der Barzahlerrabatt, das Angebot gilt oft nur für bestimmte Modelle und eine Vollkaskoversicherung ist häufig Pflicht.
Autokredit der Bank: Sie verhandeln als Barzahler und können frei zwischen Händlern und Privatverkäufern wählen. Dafür ist der Zins meist höher als beim Aktionsangebot. Tipp: Ein zweckgebundener Autokredit ist bei vielen Banken günstiger als ein Kredit zur freien Verwendung.
Voraussetzungen und Unterlagen
- Volljährigkeit, Wohnsitz und Girokonto in Deutschland
- regelmäßiges Einkommen und eine Schufa ohne schwerwiegende Negativeinträge
- Ausweis, Gehaltsabrechnungen und Kontoauszüge
- beim zweckgebundenen Kredit oft der Kaufvertrag und später die Zulassungsbescheinigung Teil II, die bis zur Rückzahlung als Sicherheit bei der Bank bleiben kann
Wie hoch Ihre Rate bei anderen Beträgen ausfällt, sehen Sie in unseren Rechenbeispielen zum 10.000 € Kredit und 20.000 € Kredit. Ob die Rate in Ihr Budget passt, zeigt Wie viel Kredit kann ich mir leisten?
Autokredit trotz Schufa oder in der Probezeit?
Bei negativer Schufa lehnen Hersteller- und Hausbanken oft ab. Ein zweiter Kreditnehmer, eine höhere Anzahlung oder ein günstigeres Auto können die Chancen verbessern. Mehr dazu in Kredit trotz Schufa und Kredit in der Probezeit.
Ihre Rechte: Auch eine Autofinanzierung können Sie in der Regel innerhalb von 14 Tagen widerrufen. Bei einem verbundenen Vertrag mit dem Händler kann der Widerruf auch den Kaufvertrag betreffen. Eine vorzeitige Rückzahlung ist jederzeit möglich.
Hinweis: Alle Beispiele sind gerundet und dienen der Orientierung. Ihr tatsächlicher Zinssatz hängt von Ihrer Bonität und dem jeweiligen Anbieter ab. Finanzen Guide vermittelt keine Kredite.