Umschuldung: Wann sie sich lohnt (mit Rechenbeispiel)
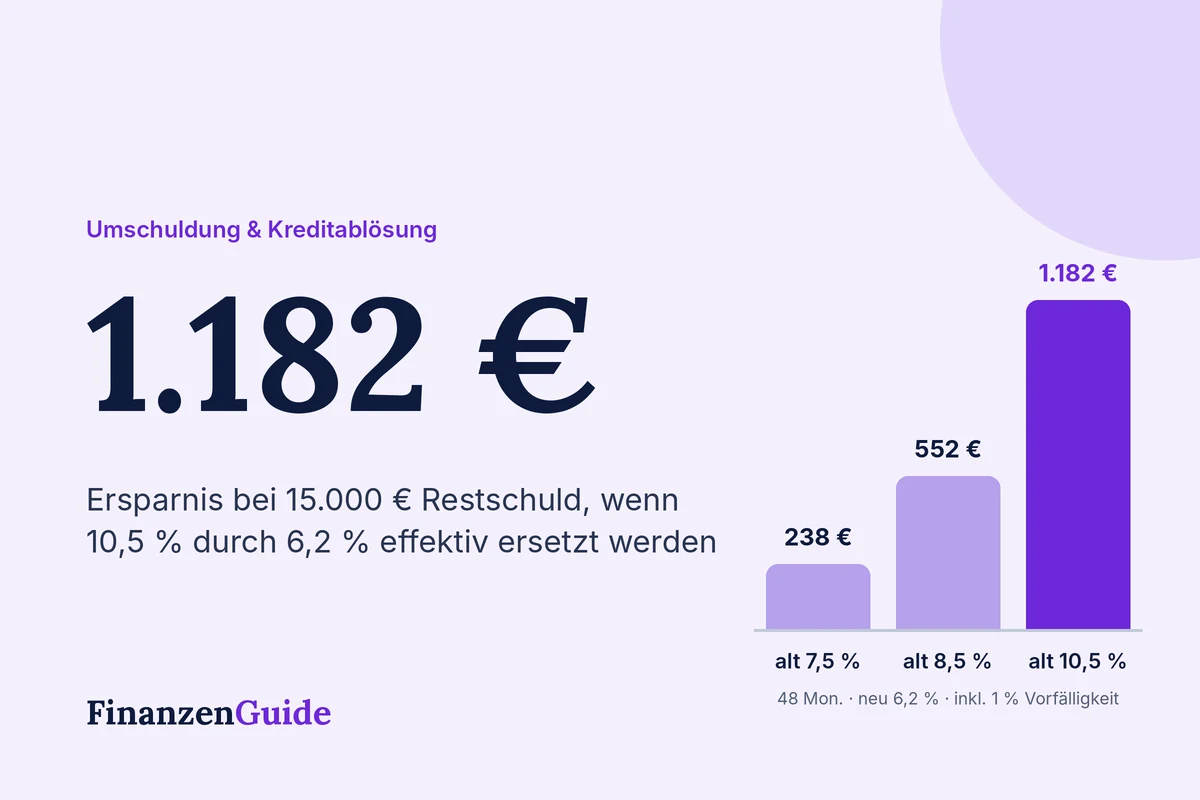
Bei einer Umschuldung ersetzen Sie einen teuren Kredit durch einen günstigeren. Das lohnt sich vor allem dann, wenn Sie Ihren alten Kredit zu einem hohen Zinssatz abgeschlossen haben oder Ihre Bonität heute besser ist als damals. Ein Beispiel: Bei 15.000 € Restschuld und 48 Monaten Restlaufzeit sparen Sie rund 1.182 Euro, wenn Sie einen Kredit mit 10,5 % durch einen mit 6,2 % effektiv ablösen, und zwar nach Abzug der Vorfälligkeitsentschädigung.
Rechenbeispiel: 15.000 € umschulden
Alter Kredit
Neuer Kredit
Restschuld
15.000 €
15.150 € (inkl. 1 % Vorfälligkeitsentschädigung)
Effektiver Jahreszins
10,5 %
6,2 %
Restlaufzeit
48 Monate
48 Monate
Monatsrate
381 €
356 €
Noch zu zahlen
18.270 €
17.088 €
Gerundete Werte. Ersparnis: rund 1.182 €, Rate sinkt um etwa 25 € im Monat.
Wie stark sich eine Umschuldung lohnt, hängt vor allem von der Zinsdifferenz ab. Bei gleicher Restschuld und Laufzeit sparen Sie mit dem neuen Zins von 6,2 % ungefähr:
alter Zins 7,5 %: rund 238 €
alter Zins 8,5 %: rund 552 €
alter Zins 10,5 %: rund 1.182 €
alter Zins 12 %: rund 1.656 €
Wann lohnt sich eine Umschuldung?
Hoher alter Zins: Je größer der Abstand zum neuen Zins, desto mehr sparen Sie.
Lange Restlaufzeit: Bei nur wenigen Monaten Restlaufzeit ist die Ersparnis oft gering.
Teurer Dispo: Ein dauerhaft genutzter Dispo ist fast immer ein Fall für die Umschuldung, siehe Dispo ablösen.
Mehrere Raten: Mehrere kleine Kredite zu einer Rate bündeln schafft Überblick, siehe Kredite zusammenfassen.
Bessere Bonität: Höheres Einkommen oder gelöschte Schufa-Einträge bringen oft bessere Konditionen.
Wann sich eine Umschuldung nicht lohnt
Haben Sie Ihren Kredit bereits zu sehr günstigen Konditionen abgeschlossen, etwa über eine 0 %-Finanzierung, oder läuft er nur noch wenige Monate, ist eine Umschuldung meist überflüssig. Auch wenn der neue Kredit nur durch eine deutlich längere Laufzeit attraktiv wirkt, sollten Sie genau rechnen. Vergleichen Sie immer den Betrag, den Sie insgesamt noch zahlen müssen, nicht nur die Monatsrate.
Was die Bank für die vorzeitige Ablösung verlangen darf
Ratenkredite für Verbraucher dürfen Sie jederzeit vorzeitig zurückzahlen. Die Bank darf dafür eine Vorfälligkeitsentschädigung verlangen, aber höchstens 1 % der Restschuld, bei weniger als einem Jahr Restlaufzeit nur 0,5 %. Außerdem darf sie nie mehr verlangen als die Zinsen, die bis zum Laufzeitende noch angefallen wären. Wie Sie die Entschädigung prüfen, erklärt Vorfälligkeitsentschädigung beim Ratenkredit.Gut zu wissen: Haben Sie zum alten Kredit eine Restschuldversicherung mit Einmalbeitrag abgeschlossen, erhalten Sie bei vorzeitiger Ablösung in der Regel einen Teil des Beitrags zurück. Für Immobilienkredite gelten andere Regeln.
So läuft die Umschuldung ab
Ablösebetrag anfragen: Ihre alte Bank nennt Ihnen die genaue Restschuld inklusive Vorfälligkeitsentschädigung zu einem Stichtag.
Angebote vergleichen: Geben Sie als Verwendungszweck „Umschuldung“ an. Das führt bei vielen Banken zu besseren Zinsen.
Neuen Kredit abschließen: Manche Banken überweisen den Ablösebetrag direkt an die alte Bank.
Alten Kredit erst nach Auszahlung kündigen: So vermeiden Sie, ohne Finanzierung dazustehen.
Rate senken oder schneller schuldenfrei?
Sie können die gleiche Laufzeit behalten und monatlich weniger zahlen, oder die bisherige Rate beibehalten und den Kredit früher abbezahlen. Die zweite Variante spart noch mehr Zinsen. Eine längere Laufzeit senkt die Rate zwar stark, kann die Ersparnis aber wieder auffressen. Wie viel Rate in Ihr Budget passt, zeigt Wie viel Kredit kann ich mir leisten?
Umschuldung trotz Schufa?
Mit negativen Einträgen ist eine Umschuldung schwieriger, aber nicht immer unmöglich. Welche Wege es gibt, erklärt Umschuldung trotz Schufa. Bei echten Zahlungsproblemen ist eine kostenlose Schuldnerberatung der bessere erste Schritt.Hinweis: Alle Beispiele sind gerundet und dienen der Orientierung. Ihr tatsächlicher Zinssatz hängt von Ihrer Bonität und dem jeweiligen Anbieter ab. Finanzen Guide vermittelt keine Kredite.
Wer mehrere Raten, einen vollen Dispo und Schufa-Einträge hat, sucht oft nach einer Umschuldung, um wieder Luft zu bekommen. Das ist grundsätzlich möglich, aber eine Umschuldung lohnt sich nur, wenn der neue Kredit günstiger ist […]
Der Dispokredit ist bequem: Er ist immer da, Sie müssen nichts beantragen und können jederzeit zurückzahlen. Genau deshalb bleiben viele dauerhaft im Minus. Das ist teuer: Beim durchschnittlichen Dispozins von rund 11,3 % kosten 4.000 […]
Autokredit, Ratenkauf im Möbelhaus, Dispo und Kreditkarte: Wer mehrere Kredite gleichzeitig bedient, verliert schnell den Überblick. Jeder Vertrag hat einen eigenen Zinssatz, ein eigenes Abbuchungsdatum und eine eigene Laufzeit. Fassen Sie alles in einem Kredit […]