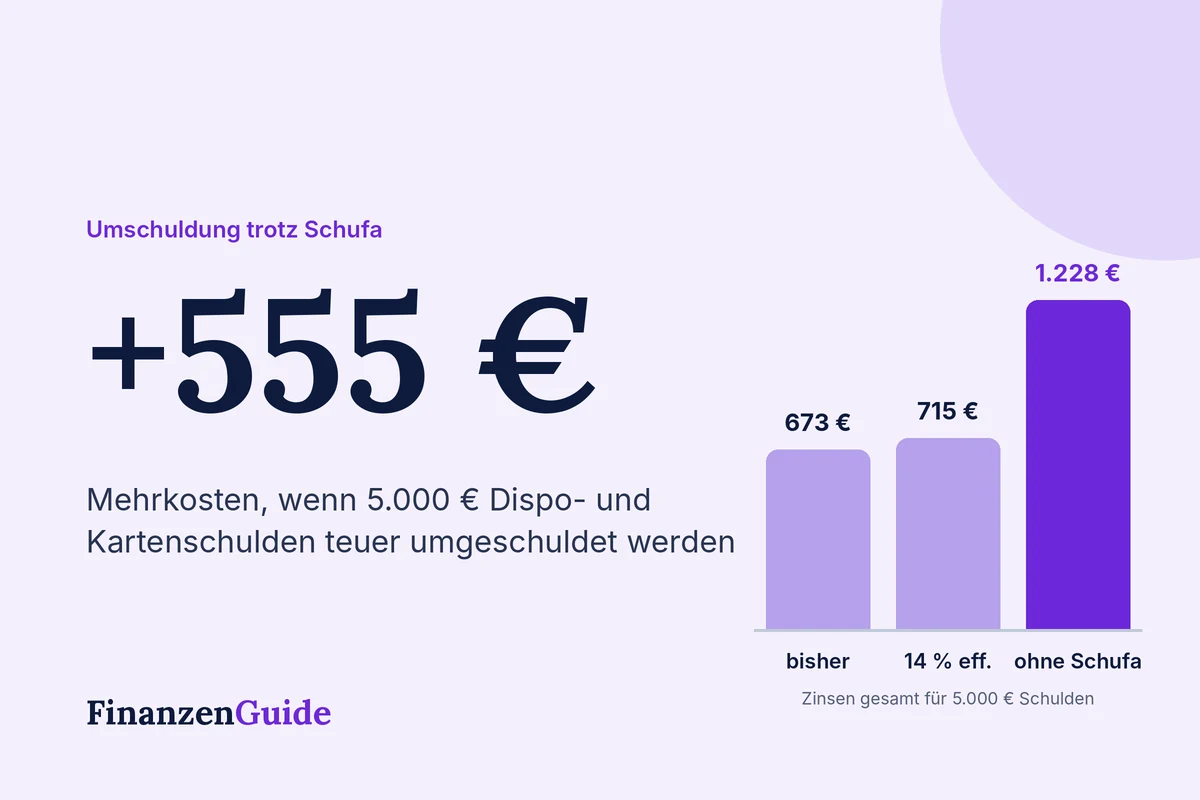
Wer mehrere Raten, einen vollen Dispo und Schufa-Einträge hat, sucht oft nach einer Umschuldung, um wieder Luft zu bekommen. Das ist grundsätzlich möglich, aber eine Umschuldung lohnt sich nur, wenn der neue Kredit günstiger ist als die alten. Genau das ist bei negativer Schufa oft nicht der Fall. Unser Rechenbeispiel zeigt: Eine teure Umschuldung kann bei 5.000 € Schulden rund 555 Euro Mehrkosten verursachen.
Rechenbeispiel: 5.000 € Dispo- und Kartenschulden
Ausgangslage: 3.000 € im Dispo zu 11,3 % und 2.000 € Kreditkarten-Teilzahlung zu 16 %, die Sie in 24 Monaten abbauen möchten.
| Variante | Monatsrate | Zinsen gesamt | Ergebnis |
|---|---|---|---|
| Bisherige Schulden, 24 Monate | 236 € | 673 € | Ausgangswert |
| Ratenkredit 8,99 %, 24 Monate | 228 € | 462 € | rund 211 € gespart |
| Ratenkredit 14 %, 24 Monate | 238 € | 715 € | rund 42 € teurer |
| Kredit ohne Schufa, 13,52 %, 40 Monate | 156 € | 1.228 € | rund 555 € teurer |
Der Kredit ohne Schufa senkt zwar die Monatsrate um rund 80 €, kostet am Ende aber deutlich mehr. Er ist nur dann sinnvoll, wenn Sie die bisherigen Raten sonst gar nicht mehr bezahlen könnten. Mehr dazu unter Schweizer Kredit ohne Schufa.
Wann eine Umschuldung trotz Schufa möglich ist
- Bei der eigenen Hausbank: Sie kennt Ihre Kontoumsätze und wandelt einen Dauer-Dispo manchmal in einen günstigeren Ratenkredit um. Fragen Sie aktiv nach, denn bei dauerhafter Dispo-Nutzung muss sie Ihnen ohnehin eine Beratung anbieten.
- Mit einem zweiten Kreditnehmer: Ein Partner mit guter Schufa und eigenem Einkommen kann einen deutlich besseren Zins möglich machen.
- Bei erledigten Einträgen: Ein einzelner, bezahlter Eintrag führt nicht bei jeder Bank zur Ablehnung. Vergleichen Sie per Konditionsanfrage.
- Mit Sicherheiten: etwa ein Fahrzeug, das als Sicherheit übereignet wird. Das senkt das Risiko für die Bank.
Diese Unterlagen sollten Sie bereithalten
Bei schwacher Bonität prüfen Banken besonders genau. Legen Sie eine vollständige Übersicht aller Schulden mit Restschuld, Zins und Rate bei, außerdem die Ablösebeträge der bisherigen Gläubiger, Ihre letzten drei Gehaltsabrechnungen und aktuelle Kontoauszüge. Eine geordnete Aufstellung zeigt der Bank, dass Sie Ihre Finanzen im Griff haben, und erhöht die Chancen auf eine Zusage.
Wann Sie keinen neuen Kredit aufnehmen sollten
Wenn Sie schon heute Raten nur mit neuen Schulden bezahlen, regelmäßig Mahnungen erhalten oder eine Lohnpfändung droht, verschiebt ein weiterer Kredit das Problem nur nach hinten. In diesem Fall ist eine Schuldnerberatung der richtige erste Schritt.
Die oft bessere Alternative: mit Gläubigern verhandeln
Statt einen neuen Kredit aufzunehmen, können Sie direkt mit Ihren Gläubigern sprechen. Viele Unternehmen stimmen einer Ratenzahlungsvereinbarung oder Stundung zu, bevor es zu Inkasso oder Gericht kommt. Eine anerkannte Schuldnerberatung kann außerdem einen außergerichtlichen Vergleich aushandeln, bei dem Gläubiger auf einen Teil ihrer Forderung verzichten. Die Beratung bei Verbraucherzentralen, Wohlfahrtsverbänden und kommunalen Stellen ist meist kostenlos.
Erst Schufa verbessern, dann umschulden
Manchmal ist Warten die günstigste Lösung. Erledigte Zahlungsstörungen werden in der Regel nach drei Jahren gelöscht, unter bestimmten Bedingungen schon nach 18 Monaten. Danach bekommen Sie oft wieder normale Konditionen. Wann Ihr Eintrag verschwindet, lesen Sie unter Schufa-Eintrag löschen. Wie Ihr aktueller Score einzuordnen ist, zeigt Schufa-Score und Kredit.
Warnsignale bei „Umschuldung ohne Schufa“
- Vorkosten, Nachnahme oder Gebühren vor der Auszahlung
- „Garantierte Zusage“ ohne Einkommensnachweis
- Pflicht zum Abschluss teurer Versicherungen oder Beratungsverträge
Seriöse Vermittler dürfen erst bei erfolgreicher Auszahlung eine Provision verlangen. Weitere Hinweise finden Sie unter Kredit trotz Schufa.
Weiterlesen
- Umschuldung: Wann sie sich lohnt
- Dispo ablösen: So viel Zinsen sparen Sie
- Mehrere Kredite zusammenfassen
- Kredit abgelehnt: Was Sie jetzt tun können
Hinweis: Alle Beispiele sind gerundet und dienen der Orientierung. Diese Informationen ersetzen keine Schuldner- oder Rechtsberatung. Finanzen Guide vermittelt keine Kredite.