Mehrere Kredite zusammenfassen: Eine Rate statt vieler
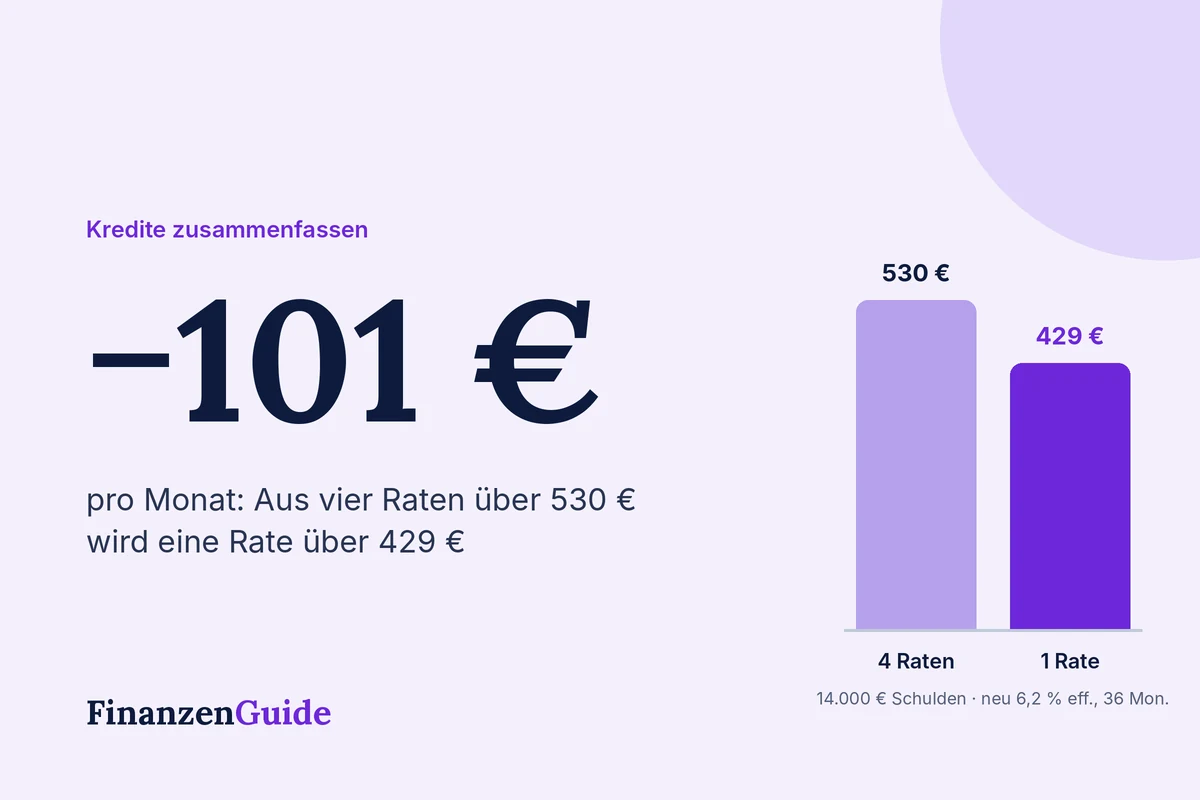
Autokredit, Ratenkauf im Möbelhaus, Dispo und Kreditkarte: Wer mehrere Kredite gleichzeitig bedient, verliert schnell den Überblick. Jeder Vertrag hat einen eigenen Zinssatz, ein eigenes Abbuchungsdatum und eine eigene Laufzeit. Fassen Sie alles in einem Kredit zusammen, zahlen Sie nur noch eine Rate. In unserem Beispiel sinkt die monatliche Belastung von 530 € auf rund 429 Euro. Ob Sie dabei auch insgesamt sparen, hängt aber von der Laufzeit ab.
Rechenbeispiel: 4 Kredite, 14.000 € Schulden
Bisheriger Kredit
Restschuld
Zins effektiv
Restlaufzeit
Rate
Autokredit
8.000 €
7,9 %
36 Monate
249 €
Ratenkauf Möbel
2.500 €
9,9 %
24 Monate
115 €
Dispo (Abbau in 24 Monaten)
2.000 €
11,3 %
24 Monate
93 €
Kreditkarte Teilzahlung
1.500 €
16 %
24 Monate
73 €
Summe
14.000 €
530 €
Beispielwerte, gerundet. Insgesamt noch zu zahlen: rund 15.706 €.
Der neue Kredit beträgt 14.105 €, da für die beiden Ratenkredite je 1 % Vorfälligkeitsentschädigung anfällt. Dispo und Kreditkarte können Sie ohne Gebühr ablösen. Bei 6,2 % effektiv ergeben sich zwei Varianten:
Neuer Kredit
Monatsrate
Insgesamt zu zahlen
Ersparnis
24 Monate
625 €
15.008 €
rund 698 €
36 Monate
429 €
15.455 €
rund 251 €
Das zeigt den wichtigsten Punkt: Eine niedrigere Rate bedeutet nicht automatisch mehr Ersparnis. Mit 36 Monaten zahlen Sie zwar 101 € weniger im Monat, sparen insgesamt aber nur ein Drittel dessen, was die kürzere Laufzeit bringt.
Der Mittelweg: alte Rate weiterzahlen
Wenn Ihnen 625 € zu viel sind, aber Sie mehr sparen wollen als mit 36 Monaten, gibt es eine dritte Möglichkeit: Zahlen Sie die bisherigen 530 € im Monat einfach weiter. Dann ist der neue Kredit nach rund 29 Monaten abbezahlt, und Sie sparen etwa 526 Euro. Fragen Sie Ihre Bank nach einer Laufzeit von 30 Monaten oder nach kostenlosen Sondertilgungen, die viele Online-Banken anbieten.
Die Vorteile auf einen Blick
Eine Rate, ein Termin: weniger Gefahr, eine Zahlung zu verpassen
Niedrigerer Zins für teure Schulden wie Dispo und Kreditkarte
Klares Enddatum: Sie wissen genau, wann Sie schuldenfrei sind
Mehr Luft im Budget, wenn Sie eine längere Laufzeit wählen
So fassen Sie Ihre Kredite zusammen
Alle Schulden auflisten: Restschuld, Zinssatz, Restlaufzeit und Monatsrate jedes Vertrags.
Ablösebeträge anfragen: Ihre Banken nennen Ihnen die genaue Summe inklusive Vorfälligkeitsentschädigung zu einem Stichtag.
Umschuldungskredit vergleichen: Geben Sie als Verwendungszweck „Umschuldung“ an. Manche Banken überweisen das Geld direkt an Ihre bisherigen Gläubiger.
Alte Verträge kündigen, und zwar erst, wenn der neue Kredit ausgezahlt ist.
Dispo-Rahmen und Kreditkartenlimit senken, damit keine neuen Schulden entstehen.
Welche Kredite Sie besser nicht ablösen
Läuft ein Vertrag zu 0 % oder einem sehr niedrigen Zins, sollten Sie ihn weiterlaufen lassen. Dasselbe gilt für Kredite mit nur noch wenigen Monaten Restlaufzeit. Fassen Sie gezielt die teuren Schulden zusammen, also vor allem Dispo, Kreditkarte und Ratenkäufe mit hohem Zins. Wie sich der Dispo allein ablösen lässt, zeigt Dispo ablösen. Wie viel die Bank für die vorzeitige Rückzahlung verlangen darf, lesen Sie unter Vorfälligkeitsentschädigung beim Ratenkredit.
Kredite zusammenfassen trotz Schufa?
Mehrere laufende Kredite sind kein Ablehnungsgrund, solange alle Raten pünktlich bezahlt werden. Bei negativen Einträgen wird es schwieriger. Mögliche Wege erklärt Umschuldung trotz Schufa. Wenn Sie die Raten schon heute kaum bezahlen können, ist eine kostenlose Schuldnerberatung meist der bessere Schritt als ein neuer Kredit. Grundlagen und ein weiteres Rechenbeispiel finden Sie unter Umschuldung.Hinweis: Alle Beispiele sind gerundet und dienen der Orientierung. Ihr tatsächlicher Zinssatz hängt von Ihrer Bonität und dem jeweiligen Anbieter ab. Finanzen Guide vermittelt keine Kredite.
Bei einer Umschuldung ersetzen Sie einen teuren Kredit durch einen günstigeren. Das lohnt sich vor allem dann, wenn Sie Ihren alten Kredit zu einem hohen Zinssatz abgeschlossen haben oder Ihre Bonität heute besser ist als […]
Wer mehrere Raten, einen vollen Dispo und Schufa-Einträge hat, sucht oft nach einer Umschuldung, um wieder Luft zu bekommen. Das ist grundsätzlich möglich, aber eine Umschuldung lohnt sich nur, wenn der neue Kredit günstiger ist […]
Der Dispokredit ist bequem: Er ist immer da, Sie müssen nichts beantragen und können jederzeit zurückzahlen. Genau deshalb bleiben viele dauerhaft im Minus. Das ist teuer: Beim durchschnittlichen Dispozins von rund 11,3 % kosten 4.000 […]