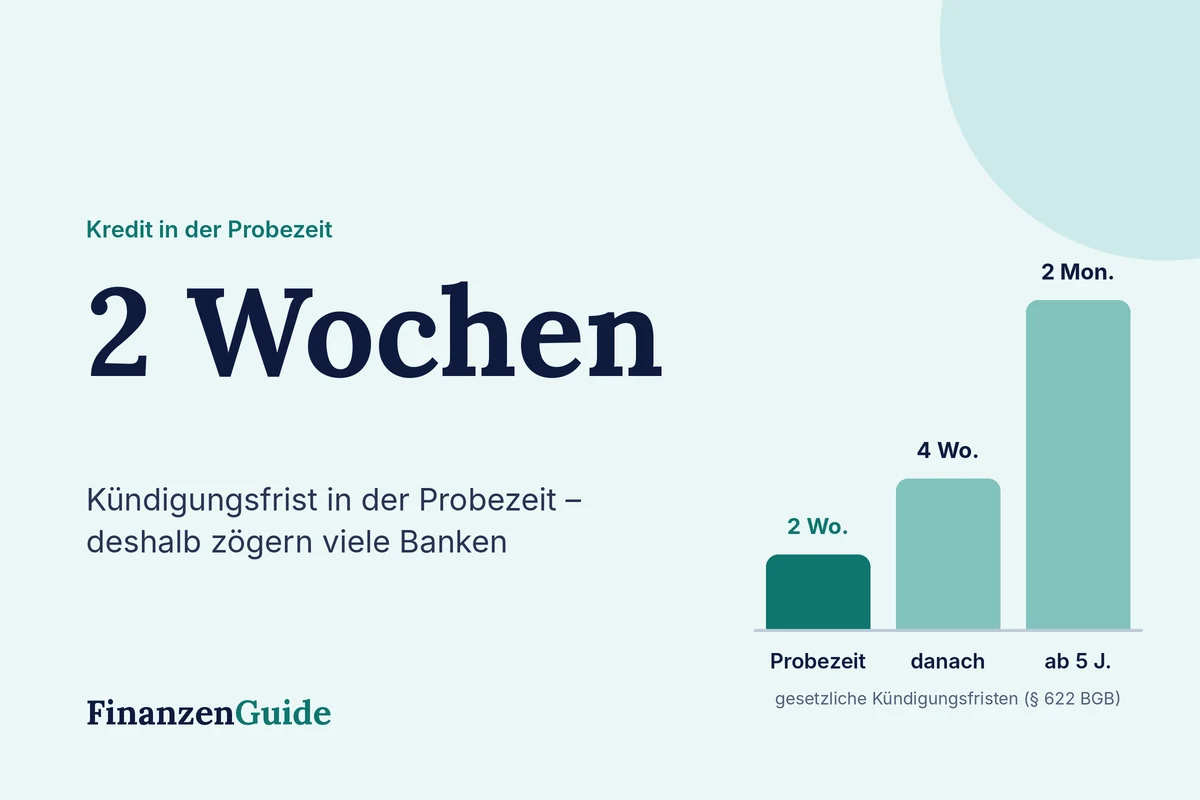
Ein neuer Job ist ein guter Grund zur Freude, oft aber auch der Moment, in dem Geld gebraucht wird: für den Umzug, ein Auto für den neuen Arbeitsweg oder die erste Einrichtung. Genau dann lehnen viele Banken ab. Der Grund: In der Probezeit kann Ihr Arbeitsverhältnis mit einer Frist von nur zwei Wochen gekündigt werden. Für die Bank ist Ihr Einkommen damit noch nicht sicher. Ein Kredit in der Probezeit ist aber nicht unmöglich.
Rechenbeispiel: Überbrücken oder warten?
Sie brauchen 3.000 € und haben noch drei Monate Probezeit vor sich. Zwei mögliche Wege im Vergleich:
| Weg | Kosten |
|---|---|
| 3 Monate Dispo (ca. 11,3 %), danach Ratenkredit über 24 Monate (6,2 %) | ca. 85 € + 192 € = rund 277 € |
| Sofort Ratenkredit mit zweitem Kreditnehmer, 24 Monate (6,2 %) | rund 192 € |
| Sofort Kredit zu 14 % bei schwacher Einstufung, 24 Monate | rund 429 € |
Kurz zu überbrücken und nach der Probezeit regulär zu finanzieren, kostet in diesem Beispiel nur rund 85 € mehr. Ein teurer Kredit jetzt kostet dagegen mehr als das Doppelte eines normalen Ratenkredits.
Warum Banken bei der Probezeit vorsichtig sind
Die Probezeit darf höchstens sechs Monate dauern. Während dieser Zeit gilt eine verkürzte Kündigungsfrist von zwei Wochen. Danach steigt die gesetzliche Frist auf vier Wochen und mit längerer Betriebszugehörigkeit weiter, nach fünf Jahren zum Beispiel auf zwei Monate. Je länger die Frist, desto sicherer bewertet die Bank Ihr Einkommen. Deshalb steht in vielen Kreditanträgen die Frage: „Befinden Sie sich in der Probezeit?“
Diese Wege gibt es trotz Probezeit
- Zweiter Kreditnehmer: Ein Partner mit unbefristetem Job außerhalb der Probezeit ist der wirksamste Weg zur Zusage.
- Kleinerer Betrag und kurze Laufzeit: Bei einem 3.000 € Kredit sind manche Banken großzügiger als bei 20.000 €.
- Hausbank fragen: Sie kennt Ihre bisherigen Gehaltseingänge und Ihr Zahlungsverhalten.
- Nahtloser Jobwechsel: Wer ohne Lücke von einer Festanstellung in die nächste wechselt, hat bessere Chancen. Legen Sie den alten und neuen Arbeitsvertrag vor.
- Öffentlicher Dienst und Beamte auf Probe: Diese Gruppen werden von vielen Banken als besonders sicher eingestuft.
Der beste Zeitpunkt für den Antrag
Planen Sie größere Ausgaben schon vor einem Jobwechsel? Dann beantragen Sie den Kredit am besten noch in Ihrer alten, unbefristeten Stelle. Ist das nicht möglich, lohnt es sich oft, die Probezeit abzuwarten. Fragen Sie Ihren Arbeitgeber, ob er die Probezeit vorzeitig beenden kann. Eine schriftliche Bestätigung hilft bei der Bank.
Diese Unterlagen helfen in der Probezeit
- Ihr neuer, unbefristeter Arbeitsvertrag mit Angabe zur Probezeit
- die ersten Gehaltsabrechnungen des neuen Arbeitgebers
- bei einem Jobwechsel die letzten Abrechnungen und der Vertrag des alten Arbeitgebers
- wenn möglich eine Bestätigung des Arbeitgebers, dass die Probezeit verkürzt oder bereits bestanden ist
Je lückenloser Ihr Berufsweg belegt ist, desto eher kann die Bank das Risiko einschätzen.
Ehrlich bleiben im Antrag
Verschweigen Sie die Probezeit nicht. Banken prüfen Arbeitsvertrag und Gehaltsabrechnungen. Falsche Angaben können zur Kündigung des Kredits führen und schlimmstenfalls als Betrug gewertet werden. Wurden Sie bereits abgelehnt, zeigt Kredit abgelehnt, wie Sie Ihre Chancen verbessern.
Vorsicht vor teuren Schnelllösungen
Wer in der Probezeit abgelehnt wird, landet schnell bei teuren Minikrediten. Für wenige hundert Euro können dort hohe Gebühren anfallen. Warum, erklärt Minikredit: Kosten und Risiken. Günstigere Wege für kleine Beträge finden Sie unter 1.000 € sofort leihen. Auch der Schweizer Kredit ohne Schufa ist keine Lösung: Er setzt eine längere Betriebszugehörigkeit voraus.
Hinweis: Alle Beispiele sind gerundet und dienen der Orientierung. Ob Sie in der Probezeit einen Kredit erhalten, entscheidet der jeweilige Anbieter. Finanzen Guide vermittelt keine Kredite.