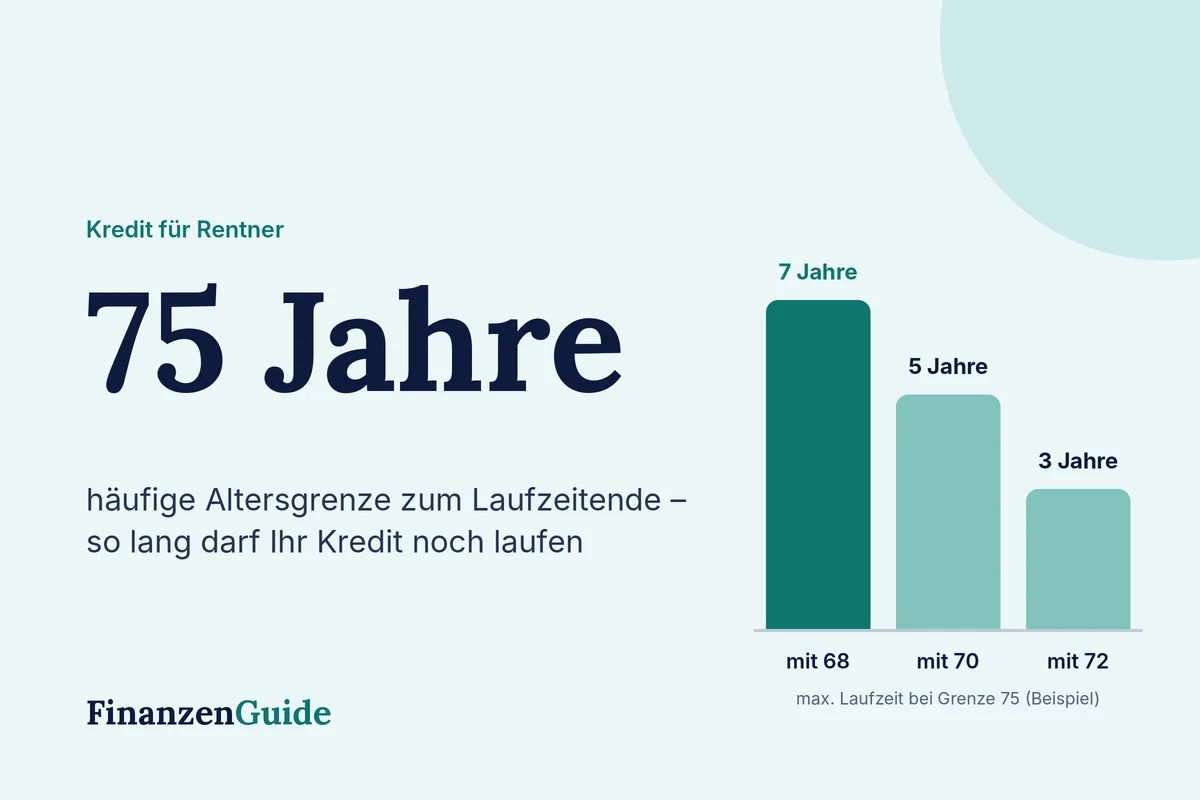
Auch im Ruhestand braucht man manchmal einen Kredit: für ein neues Auto, einen barrierefreien Badumbau, neue Zähne oder um Kinder und Enkel zu unterstützen. Eine gesetzliche Altersgrenze für Kredite gibt es in Deutschland nicht. Viele Banken legen aber fest, dass der Kredit spätestens zu einem bestimmten Alter abbezahlt sein muss, häufig mit 75 Jahren. Je älter Sie bei Antragstellung sind, desto kürzer darf der Kredit also laufen, und desto höher fällt die Rate aus.
Rechenbeispiel: 8.000 € Kredit je nach Alter
Angenommen, Ihre Bank verlangt, dass der Kredit mit 75 Jahren zurückgezahlt ist, und der effektive Jahreszins liegt bei 6,2 %:
| Alter bei Antrag | Maximale Laufzeit | Monatsrate | Zinsen gesamt |
|---|---|---|---|
| 68 Jahre | 84 Monate | 117 € | 1.827 € |
| 70 Jahre | 60 Monate | 155 € | 1.287 € |
| 72 Jahre | 36 Monate | 243 € | 765 € |
Mit 72 ist die Rate also mehr als doppelt so hoch wie mit 68, obwohl der Kredit insgesamt günstiger ist. Passt diese Rate nicht in Ihr Budget, helfen ein niedrigerer Betrag, ein zweiter Kreditnehmer oder eine Bank ohne Altersgrenze.
Welche Altersgrenzen Banken verwenden
Jede Bank entscheidet selbst. Üblich sind Grenzen zum Laufzeitende, also nicht zum Zeitpunkt des Antrags. Einige Banken setzen gar keine feste Grenze und prüfen nur Einkommen und Bonität. Dort sind Kredite teilweise auch für Menschen über 80 möglich. Wird Ihr Antrag wegen des Alters abgelehnt, lohnt sich deshalb fast immer ein Vergleich mit anderen Anbietern. Eine Konditionsanfrage belastet Ihre Schufa nicht.
Warum Rente ein gutes Einkommen für Banken ist
Viele Rentner glauben, sie hätten bei Banken schlechte Karten. Dabei hat die Rente einen großen Vorteil: Sie ist sicher, kommt jeden Monat und es gibt keine Probezeit oder Kündigung. Entscheidend ist, wie viel nach Miete, Fixkosten und Lebenshaltung übrig bleibt. Wie Sie Ihren Spielraum berechnen, zeigt Wie viel Kredit kann ich mir leisten?
Voraussetzungen und Unterlagen
- Wohnsitz und Girokonto in Deutschland
- ein ausreichendes Renteneinkommen, gegebenenfalls zusätzlich Betriebsrente, Mieteinnahmen oder Kapitalerträge
- eine Schufa ohne schwerwiegende Negativeinträge
- Ausweis, aktueller Rentenbescheid oder die letzte Rentenanpassungsmitteilung sowie Kontoauszüge
Tipp: Nach jeder Rentenerhöhung erhalten Sie eine neue Anpassungsmitteilung. Legen Sie immer die aktuelle vor, denn sie zeigt Ihr derzeitiges Einkommen.
So verbessern Sie Ihre Chancen
- Kürzere Laufzeit wählen: Dann liegt das Laufzeitende eher innerhalb der Altersgrenze.
- Jüngeren zweiten Kreditnehmer aufnehmen: etwa Partner, Sohn oder Tochter mit eigenem Einkommen.
- Verwendungszweck angeben: Ein Auto- oder Modernisierungskredit ist oft günstiger als ein freier Kredit.
- Banken ohne Altersgrenze vergleichen, statt sich nach einer Absage entmutigen zu lassen.
Restschuldversicherung im Alter: genau prüfen
Gerade älteren Kunden wird oft eine Restschuldversicherung angeboten. Sie kann einen Kredit erheblich verteuern und gilt häufig nur bis zu einem bestimmten Höchstalter. Lassen Sie sich genau zeigen, welche Fälle abgedeckt sind und was sie kostet. Bei einem Ratenkredit ist sie in der Regel freiwillig. Vergleichen Sie Angebote zuerst ohne Versicherung.
Was passiert mit dem Kredit im Todesfall?
Eine Frage, die viele Rentner beschäftigt: Ein laufender Kredit endet nicht mit dem Tod, sondern geht als Teil des Nachlasses auf die Erben über. Die Erben müssen die Restschuld dann übernehmen, können das Erbe aber auch ausschlagen. Dafür haben sie in der Regel sechs Wochen ab Kenntnis Zeit. Sprechen Sie offen mit Ihrer Familie über den Kredit, damit niemand später überrascht wird. Ein zweiter Kreditnehmer haftet ohnehin weiter.
Passende Rechenbeispiele
- 5.000 € Kredit: Was kostet er pro Monat?
- 10.000 € Kredit: So hoch ist die monatliche Rate wirklich
- Autokredit oder Händlerfinanzierung: Was ist günstiger?
- Kredit abgelehnt: Was Sie jetzt tun können
Hinweis: Altersgrenzen und Konditionen unterscheiden sich je nach Bank. Alle Beispiele sind gerundet und dienen der Orientierung. Finanzen Guide vermittelt keine Kredite.