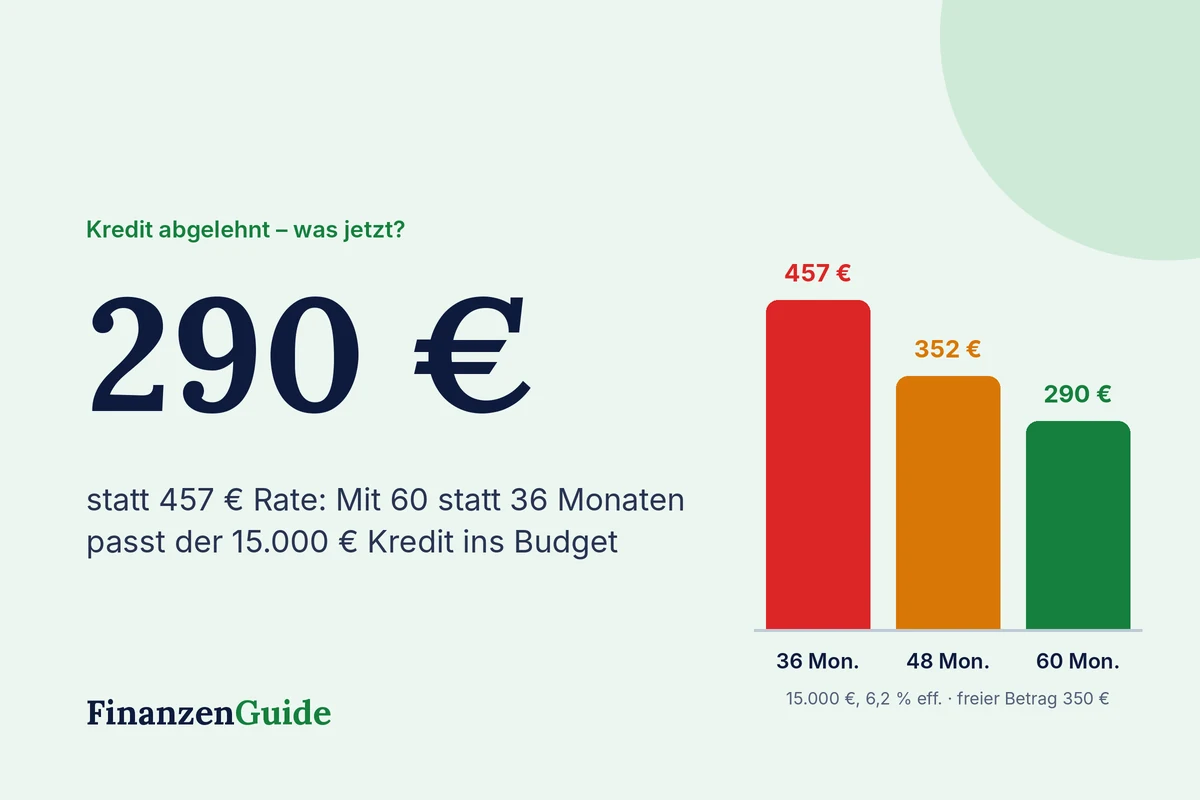
Eine Kreditabsage fühlt sich wie ein endgültiges Nein an. In vielen Fällen ist sie das aber nicht. Oft liegt es an einer zu hohen Rate, einem Fehler im Antrag oder einem Eintrag, den Sie selbst korrigieren können. Ein Beispiel zeigt, wie wenig manchmal fehlt: Bei 350 € freiem Einkommen passt ein 15.000 € Kredit über 36 Monate mit 457 € Rate nicht. Mit 60 Monaten Laufzeit sinkt die Rate auf rund 290 Euro, und die Chancen auf eine Zusage steigen deutlich.
Rechenbeispiel: Wenn die Rate das Problem ist
| Laufzeit | Monatsrate | Zinsen gesamt | Bei 350 € freiem Betrag |
|---|---|---|---|
| 36 Monate | 457 € | 1.435 € | passt nicht |
| 48 Monate | 352 € | 1.919 € | ohne jeden Puffer |
| 60 Monate | 290 € | 2.412 € | passt mit Puffer |
| 84 Monate | 219 € | 3.425 € | passt, aber teurer |
Die längere Laufzeit kostet rund 977 € mehr Zinsen als 36 Monate. Sie kann aber den Unterschied zwischen Absage und Zusage machen. Wie Sie Ihren freien Betrag ermitteln, zeigt Wie viel Kredit kann ich mir leisten?
Die häufigsten Gründe für eine Kreditabsage
- Zu wenig frei verfügbares Einkommen: Nach Miete, Fixkosten, bestehenden Raten und der Lebenshaltungspauschale der Bank bleibt zu wenig übrig.
- Negative Schufa-Einträge: offene oder erst kürzlich erledigte Zahlungsstörungen, Inkasso oder Insolvenz.
- Unsichere Beschäftigung: Probezeit, befristeter Vertrag oder ein erst kürzlich gestarteter Job.
- Selbstständigkeit: Viele Online-Banken vergeben an Selbstständige grundsätzlich keine oder nur eingeschränkt Kredite.
- Fehler im Antrag: falsche Einkommensangaben, Tippfehler bei der Adresse, fehlende oder unleserliche Unterlagen.
- Zu hoher Kreditbetrag im Verhältnis zum Einkommen.
Ihre Rechte nach einer Absage
Banken müssen Ihnen den genauen Ablehnungsgrund nicht in allen Details nennen. Beruht die Absage aber auf einer Auskunft der Schufa oder einer anderen Auskunftei, muss die Bank Sie darüber unverzüglich und kostenlos informieren. Bei einer rein automatisierten Entscheidung können Sie außerdem verlangen, dass ein Mensch Ihren Antrag überprüft (Art. 22 DSGVO). Fragen Sie also ruhig nach.
7 Schritte nach der Ablehnung
- Nicht sofort neu beantragen: Nutzen Sie bei weiteren Banken Konditionsanfragen, die Ihren Score nicht belasten.
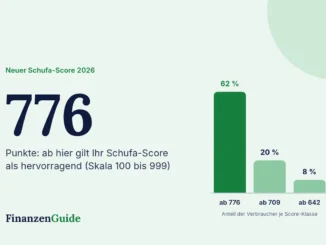
- Schufa-Datenkopie anfordern: Sie ist nach Art. 15 DSGVO kostenlos. Seit März 2026 sehen Sie dort auch den neuen Score von 100 bis 999 Punkten. Mehr unter Schufa-Score und Kredit.
- Fehler korrigieren lassen: Falsche oder veraltete Einträge müssen berichtigt oder gelöscht werden, siehe Schufa-Eintrag löschen.
- Laufzeit verlängern oder Betrag senken: Vielleicht reicht ein 10.000 € Kredit statt 15.000 €.
- Zweiten Kreditnehmer aufnehmen: Partner mit eigenem Einkommen verbessern die Haushaltsrechnung.
- Dispo und ungenutzte Kreditkarten reduzieren: Hohe, ungenutzte Rahmen können wie Schulden gewertet werden.
- Andere Bank wählen: Jede Bank bewertet anders. Eine Absage bei der Hausbank heißt nicht, dass alle Banken ablehnen.
Wann sich ein Neuantrag lohnt
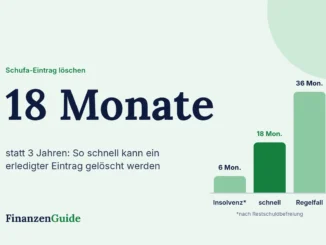
Wurde wegen eines Fehlers oder einer zu hohen Rate abgelehnt, können Sie mit korrigierten Angaben oft sofort einen neuen Versuch starten. Liegt es an der Probezeit, lohnt sich meist das Warten, bis sie vorbei ist. Bei negativen Schufa-Einträgen hilft Geduld: Erledigte Zahlungsstörungen werden in der Regel nach drei Jahren gelöscht, unter bestimmten Bedingungen schon nach 18 Monaten.
Alternativen, wenn es mit der Bank nicht klappt
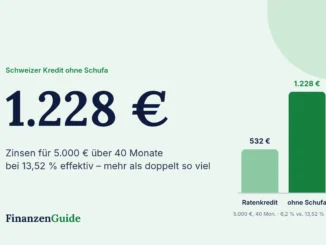
Bei Schufa-Problemen gibt es einige seriöse Wege, die wir im Ratgeber Kredit trotz Schufa erklären, etwa den Schweizer Kredit ohne Schufa. Er ist allerdings deutlich teurer. Wenn Sie den Kredit nur brauchen, um andere Raten zu bezahlen, ist eine kostenlose Schuldnerberatung der bessere erste Schritt.
Hinweis: Alle Beispiele sind gerundet und dienen der Orientierung. Ob und zu welchen Konditionen Sie einen Kredit erhalten, entscheidet der jeweilige Anbieter. Finanzen Guide vermittelt keine Kredite.