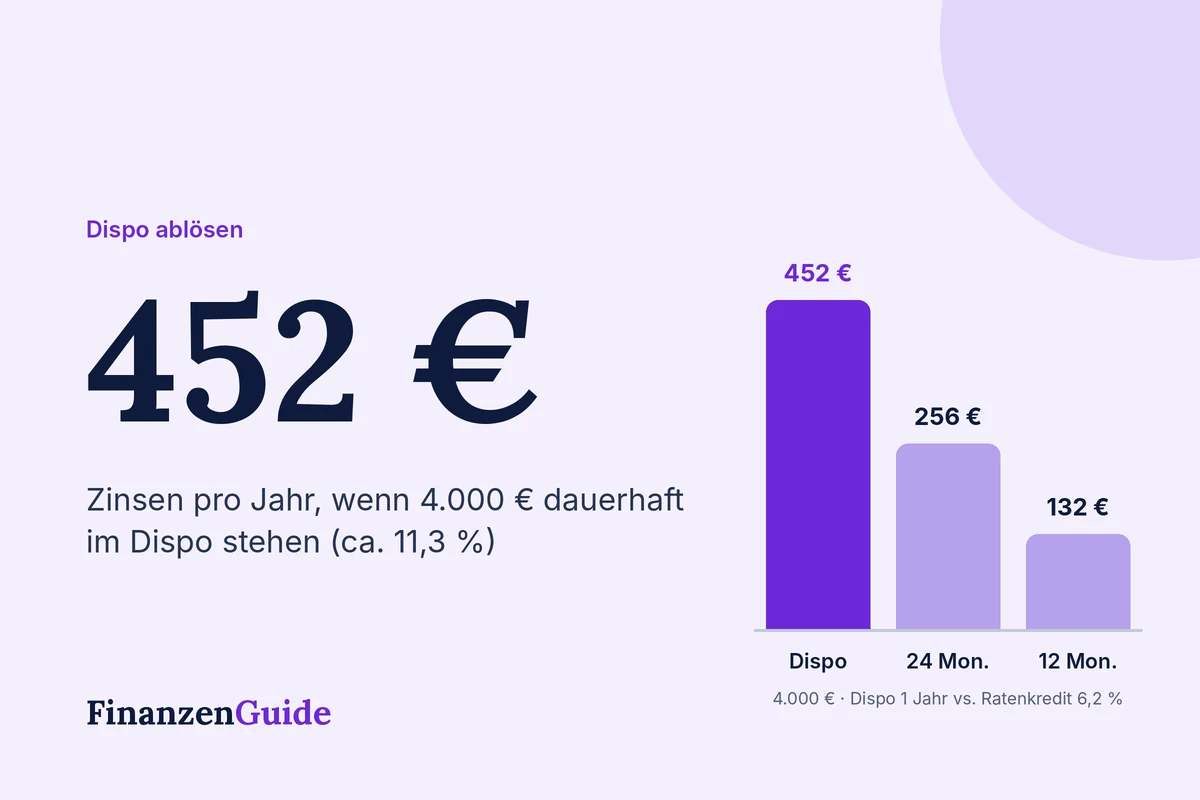
Der Dispokredit ist bequem: Er ist immer da, Sie müssen nichts beantragen und können jederzeit zurückzahlen. Genau deshalb bleiben viele dauerhaft im Minus. Das ist teuer: Beim durchschnittlichen Dispozins von rund 11,3 % kosten 4.000 € im Dispo etwa 452 Euro Zinsen im Jahr. Lösen Sie den Dispo mit einem Ratenkredit zu 6,2 % über 12 Monate ab, zahlen Sie nur rund 132 Euro. So funktioniert es.
Selbst wenn Sie den Dispo diszipliniert über 24 Monate abbauen, zahlen Sie rund 207 Euro mehr Zinsen als mit einem Ratenkredit über die gleiche Laufzeit. Der größte Vorteil des Ratenkredits ist aber der feste Plan: Nach der letzten Rate sind die Schulden garantiert weg.
Noch teurer: die geduldete Überziehung
Überziehen Sie Ihr Konto über den eingeräumten Dispo-Rahmen hinaus, spricht man von einer geduldeten Überziehung. Dafür verlangen viele Banken einen zusätzlichen Zinsaufschlag auf den Dispozins. Werfen Sie deshalb einen Blick in Ihr Preis- und Leistungsverzeichnis: Dort steht, welchen Zinssatz Ihre Bank für Dispo und Überziehung genau berechnet. Liegt Ihr Wert über dem Durchschnitt, ist die Ersparnis durch eine Ablösung noch größer.
Ihr Recht auf Beratung bei Dauer-Dispo
Kaum bekannt: Nutzen Sie Ihren Dispo ununterbrochen über sechs Monate und durchschnittlich zu mehr als 75 % des Rahmens, muss Ihre Bank Ihnen eine Beratung über günstigere Alternativen anbieten. Das schreibt das Gesetz vor (§ 504a BGB). Bei einer geduldeten Überziehung über den Rahmen hinaus gilt eine ähnliche Pflicht. Nutzen Sie dieses Gespräch, um nach einem günstigen Umschuldungskredit zu fragen.
In 5 Schritten raus aus dem Dispo
Genauen Betrag ermitteln: Nehmen Sie den durchschnittlichen Minusstand der letzten Monate, nicht nur den heutigen Wert.
Ratenkredit mit Verwendungszweck „Umschuldung“ vergleichen: Zweckgebundene Kredite sind bei vielen Banken günstiger. Konditionsanfragen belasten Ihre Schufa nicht.
Dispo-Rahmen senken: Nach der Ablösung den Rahmen reduzieren, damit Sie nicht wieder ins Minus rutschen.
Kleinen Puffer aufbauen: Schon 50 bis 100 € im Monat auf einem Tagesgeldkonto verhindern, dass der nächste Engpass im Dispo landet.
Die häufigste Falle: Dispo wieder voll
Viele lösen ihren Dispo ab und stehen ein paar Monate später wieder im Minus. Dann zahlen sie Ratenkredit und Dispozinsen gleichzeitig. Das passiert vor allem, wenn die Ursache nicht geklärt wurde, etwa dauerhaft höhere Ausgaben als Einnahmen. Prüfen Sie deshalb vor der Ablösung Ihre monatlichen Fixkosten, und senken Sie den Dispo-Rahmen direkt danach.
Wer bekommt einen Kredit zur Dispo-Ablösung?
Es gelten die üblichen Voraussetzungen: Wohnsitz und Girokonto in Deutschland, ein regelmäßiges Einkommen und keine schwerwiegenden negativen Schufa-Einträge. Ein dauerhaft genutzter Dispo ist an sich kein Ablehnungsgrund. Viele Banken sehen eine Ablösung sogar positiv, weil Ihre monatliche Belastung danach sinkt. Bei Schufa-Problemen lesen Sie Umschuldung trotz Schufa.
Alternativen zum Ratenkredit
Bei kleineren Beträgen kann auch ein Rahmen- oder Abrufkredit sinnvoll sein. Er ist meist günstiger als der Dispo und bleibt flexibel. Haben Sie neben dem Dispo noch weitere Kredite, lohnt es sich, alles in einer Rate zu bündeln: Wie das geht, zeigt Kredite zusammenfassen. Grundlagen und ein weiteres Rechenbeispiel finden Sie unter Umschuldung. Für kleinere Dispo-Beträge passen auch die Beispiele unter 3.000 € Kredit und 5.000 € Kredit.Hinweis: Alle Beispiele sind gerundet und dienen der Orientierung. Ihr tatsächlicher Zinssatz hängt von Ihrer Bonität und dem jeweiligen Anbieter ab. Finanzen Guide vermittelt keine Kredite.
Autokredit, Ratenkauf im Möbelhaus, Dispo und Kreditkarte: Wer mehrere Kredite gleichzeitig bedient, verliert schnell den Überblick. Jeder Vertrag hat einen eigenen Zinssatz, ein eigenes Abbuchungsdatum und eine eigene Laufzeit. Fassen Sie alles in einem Kredit […]
Bei einer Umschuldung ersetzen Sie einen teuren Kredit durch einen günstigeren. Das lohnt sich vor allem dann, wenn Sie Ihren alten Kredit zu einem hohen Zinssatz abgeschlossen haben oder Ihre Bonität heute besser ist als […]
Wer mehrere Raten, einen vollen Dispo und Schufa-Einträge hat, sucht oft nach einer Umschuldung, um wieder Luft zu bekommen. Das ist grundsätzlich möglich, aber eine Umschuldung lohnt sich nur, wenn der neue Kredit günstiger ist […]