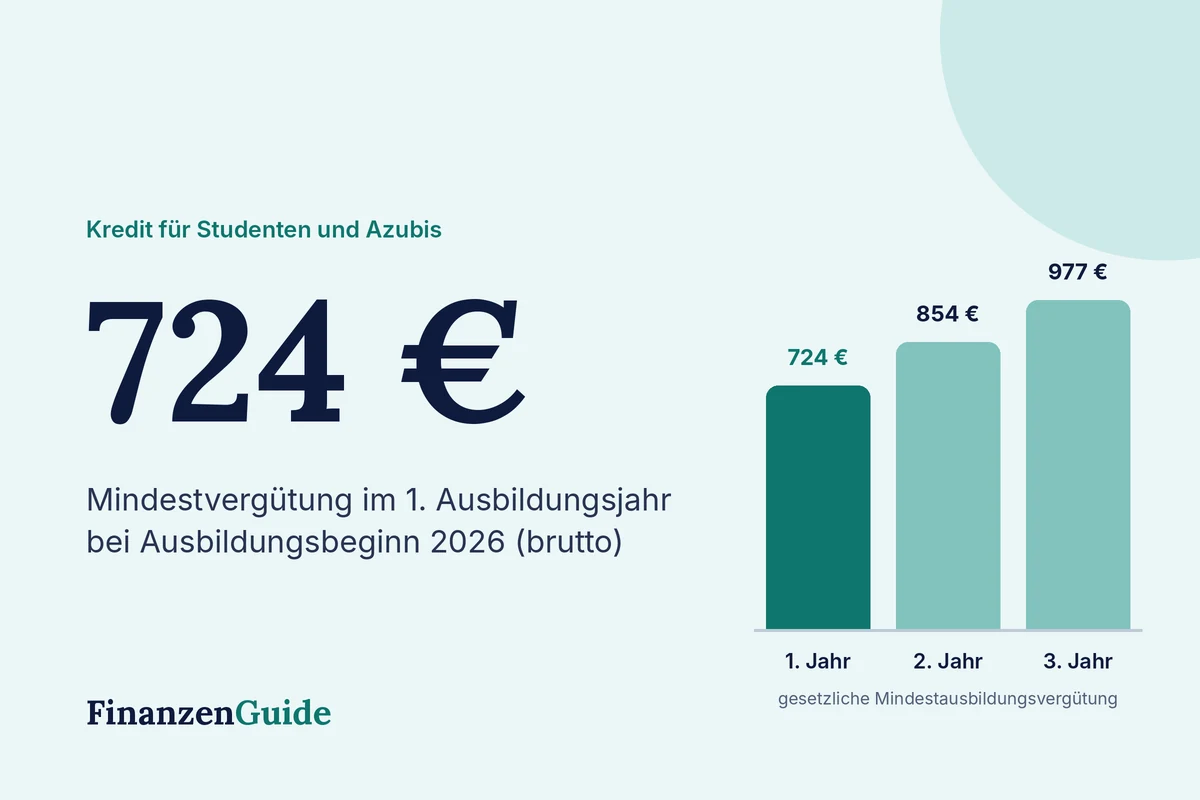
Ein Laptop fürs Studium, die Kaution für das erste WG-Zimmer, der Führerschein oder ein gebrauchtes Auto für den Weg zum Ausbildungsbetrieb: Gerade am Anfang fehlt oft Geld. Für Banken sind Studenten und Azubis aber schwierige Kunden, weil das Einkommen niedrig oder unregelmäßig ist. Die gesetzliche Mindestvergütung im ersten Ausbildungsjahr liegt 2026 bei 724 Euro brutto. Ein Kredit ist trotzdem möglich, wenn Betrag und Rate passen. Für Studenten gibt es zudem staatliche Alternativen.
Rechenbeispiel: Wie viel Rate passt zur Ausbildungsvergütung?
| Kredit | Laufzeit | Monatsrate (6,2 %) | Zinsen gesamt |
|---|---|---|---|
| 2.000 € | 24 Monate | 89 € | 128 € |
| 2.000 € | 36 Monate | 61 € | 191 € |
| 3.000 € | 36 Monate | 91 € | 287 € |
Die Mindestvergütung steigt gesetzlich mit jedem Ausbildungsjahr: Bei Ausbildungsbeginn 2026 sind es im zweiten Jahr rund 854 € und im dritten rund 977 € brutto. Eine kleine Rate von 60 bis 90 € ist damit oft realistisch, vor allem wenn Sie noch bei den Eltern wohnen. Mehr zum kleinen Kreditbetrag finden Sie unter 3.000 € Kredit.
Kredit für Azubis: Darauf achten Banken
- Volljährigkeit: Unter 18 ist ein Kredit grundsätzlich nicht möglich.
- Ausbildungsvertrag: Er ist befristet, aber sein Enddatum ist klar. Wählen Sie eine Laufzeit, die möglichst innerhalb der Ausbildung endet.
- Probezeit: Auch in der Ausbildung gibt es eine Probezeit. In dieser Zeit sind Banken besonders zurückhaltend, siehe Kredit in der Probezeit.
- Schufa: Junge Menschen haben oft noch kaum Einträge. Das ist kein Nachteil, solange keine negativen Daten vorliegen. Wie der Score entsteht, zeigt Schufa-Score und Kredit.
Kredit für Studenten: die besseren Alternativen
Ohne eigenes Einkommen bekommen Studenten von normalen Banken kaum einen Ratenkredit. Dafür gibt es spezielle Angebote:
- BAföG: Die Hälfte ist ein Zuschuss, die andere Hälfte ein zinsloses Staatsdarlehen. Die Rückzahlung ist gedeckelt und beginnt erst einige Jahre nach dem Studium.
- Bildungskredit des Bundes: für Studierende in fortgeschrittenen Semestern, monatlich bis zu 300 €, insgesamt bis zu 7.200 €, zum Beispiel für die Examensphase.
- KfW-Studienkredit: monatliche Auszahlung bis zu 650 €, unabhängig vom Einkommen der Eltern. Der Zins ist variabel, prüfen Sie ihn vor dem Antrag.
- Studentenjob: Ein regelmäßiger Nebenjob mit Gehaltsabrechnung kann für kleine Ratenkredite reichen.
So steigen Ihre Chancen
- Eltern als zweite Kreditnehmer: Mit ihrem Einkommen wird die Haushaltsrechnung deutlich besser.
- Kleinen Betrag wählen: 1.000 bis 3.000 € werden eher bewilligt als 10.000 €.
- Hausbank ansprechen: Sie sieht Ihre regelmäßigen Zahlungseingänge.
- Verwendungszweck angeben: Ein Kredit für Führerschein oder Auto ist oft günstiger. Mehr dazu unter Autokredit oder Händlerfinanzierung.
Diese Unterlagen brauchen Sie
Azubis legen in der Regel ihren Ausbildungsvertrag, die letzten Abrechnungen der Ausbildungsvergütung und aktuelle Kontoauszüge vor. Studenten mit Nebenjob brauchen Arbeitsvertrag und Gehaltsnachweise, bei BAföG auch den aktuellen Bescheid. Erhalten Sie Kindergeld oder regelmäßige Unterstützung der Eltern, kann ein Nachweis darüber helfen, auch wenn nicht jede Bank solche Einnahmen anrechnet. Für alle gilt: gültiger Ausweis und eine Meldeadresse in Deutschland.
Vorsicht vor der Schuldenfalle
Gerade junge Menschen werden mit „Jetzt kaufen, später bezahlen“ und Minikrediten umworben. Für kleine Beträge können dort hohe Gebühren anfallen, und verpasste Zahlungen landen schnell in der Schufa. Ab dem 20. November 2026 gelten dafür zwar strengere Regeln, trotzdem lohnt sich der Blick aufs Kleingedruckte. Lesen Sie dazu Minikredit: Kosten und Risiken. Günstige Wege für kleine Summen zeigen 500 € Kredit und 1.000 € sofort leihen.
Hinweis: Alle Beispiele sind gerundet und dienen der Orientierung. Ob Sie einen Kredit erhalten, entscheidet der jeweilige Anbieter. Konditionen staatlicher Kredite können sich ändern. Finanzen Guide vermittelt keine Kredite.